Ab dem 1. Januar 2027 zahlt die gesetzliche Krankenkasse weniger für Kronen, Brücken und Prothesen. Für viele steigt damit der Eigenanteil um mehrere hundert Euro. Hier erfährst du, was sich genau ändert, wie du dir den höheren Zuschuss noch sicherst und wann eine Zahnzusatzversicherung für dich sinnvoll ist.
ohne Bonusheft ab 2027
0 %
mit 5 Jahren Bonusheft
0 %
mit 10 Jahren Bonusheft
0 %
Was ändert sich beim Zahnersatz ab 2027?
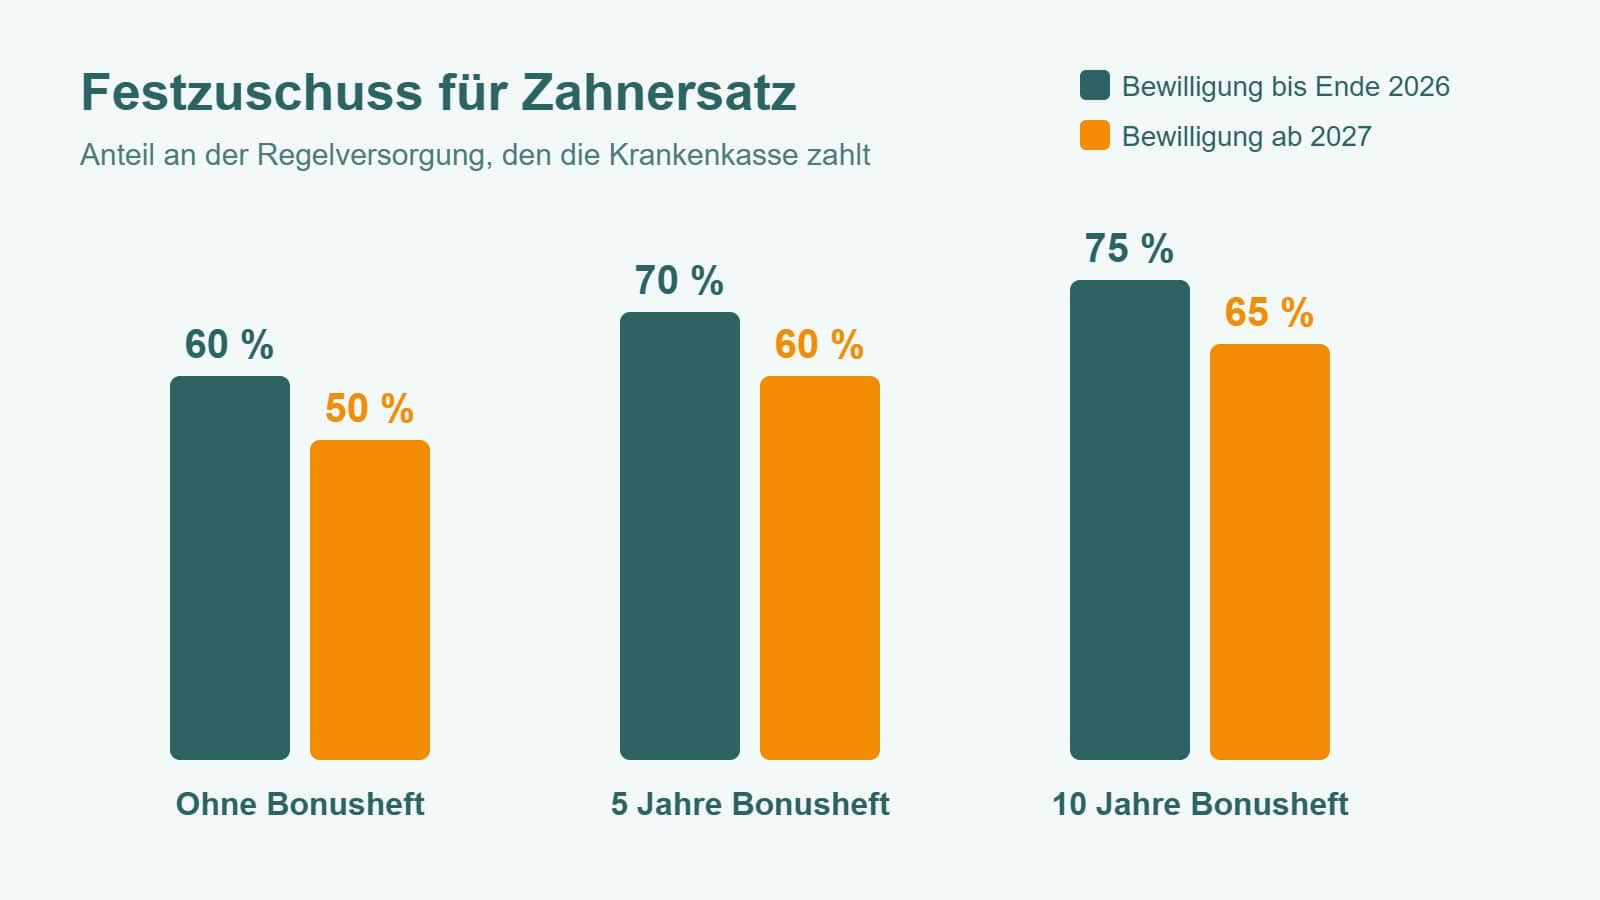
Mit dem GKV-Beitragssatzstabilisierungsgesetz sinken die Festzuschüsse für Zahnersatz um jeweils zehn Prozentpunkte. Ohne Bonusheft zahlt die Kasse künftig 50 statt 60 Prozent. Mit fünf Jahren regelmäßiger Vorsorge sind es 60 statt 70 Prozent, mit zehn Jahren 65 statt 75 Prozent.
Wichtig zu wissen: Diese Prozentsätze beziehen sich nicht auf deine Zahnarztrechnung, sondern auf die Kosten der Regelversorgung. Das ist die einfache Standardlösung. Wer sich für Keramik oder ein Implantat entscheidet, bekommt trotzdem nur den Festzuschuss und zahlt den Rest selbst.
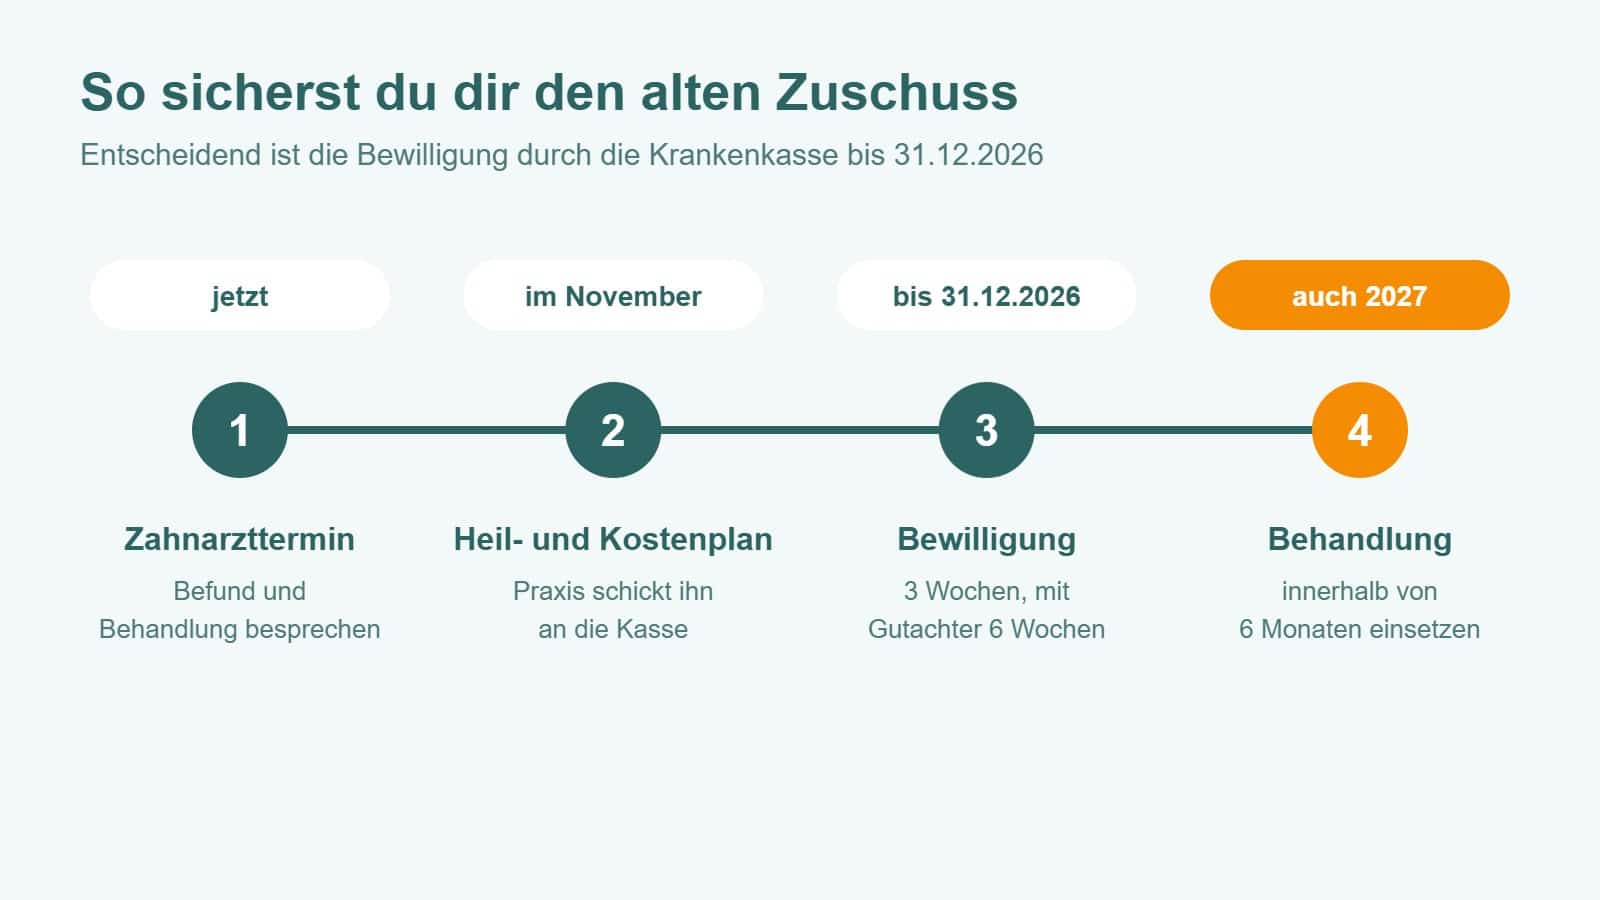
Entscheidend ist die Bewilligung, nicht der AntragDen bisherigen Zuschuss bekommst du nur, wenn deine Krankenkasse den Heil- und Kostenplan noch 2026 bewilligt. Die Kasse hat dafür drei Wochen Zeit, mit Gutachter sechs Wochen. Je früher du einreichst, desto besser. Nach der Bewilligung muss der Zahnersatz innerhalb eines halben Jahres eingesetzt werden.
Was die Kürzung in Euro bedeutet
Ein Beispiel aus der Festzuschuss-Richtlinie 2026: Für eine Krone auf einem stark zerstörten Zahn setzt die Regelversorgung 398,39 Euro an. Ohne Bonusheft zahlt die Kasse bei Bewilligung in diesem Jahr 239,03 Euro, ab 2027 nur noch 199,20 Euro. Pro Krone fehlen also knapp 40 Euro.
Bei größeren Arbeiten wird es deutlich mehr. Für eine dreigliedrige Brücke hat der Geldratgeber Finanztip ein Minus von rund 170 Euro berechnet, selbst mit lückenlosem Bonusheft. Wer mehrere Kronen oder eine Prothese braucht, zahlt schnell mehrere hundert Euro mehr.
Was du jetzt noch tun kannst
Wenn bei dir eine Behandlung absehbar ist, lohnt es sich, nicht bis zum Frühjahr zu warten:
Zahnarzttermin vereinbaren: Lass dir einen Heil- und Kostenplan erstellen und noch im November bei der Kasse einreichen.
Bonusheft prüfen: Fehlen Stempel, frag in deiner Praxis nach. Die Kontrollen sind dort dokumentiert und lassen sich oft nachtragen.
Härtefall prüfen: Bei geringem Einkommen zahlt die Kasse die Regelversorgung weiterhin komplett.
Zusatzschutz rechtzeitig klären: Behandlungen, die schon angeraten oder geplant sind, sind in einer neuen Zahnzusatzversicherung in der Regel nicht versichert.
Wann sich eine Zahnzusatzversicherung lohnt
Ehrlich gesagt: Nicht für jeden rechnet sich ein Tarif. Wer gesunde Zähne hat und mit der Regelversorgung zufrieden ist, kann auch selbst Geld zurücklegen. In diesen Fällen ist eine Zahnzusatzversicherung aber oft eine gute Entscheidung:
Du willst mehr als Standard
Implantate, Keramikkronen oder Inlays kosten schnell vierstellig. Die Kasse zahlt dafür nur den Festzuschuss der Regelversorgung.
Du bist noch gesund
Je früher du abschließt, desto einfacher sind die Gesundheitsfragen. Bereits angeratene Behandlungen sind später meist ausgeschlossen.
Du willst Vorsorge inklusive
Viele Tarife zahlen auch die professionelle Zahnreinigung und Behandlungen wie Wurzel- oder Parodontosebehandlungen.
Darauf achten wir beim Vergleich
Bei Zahnzusatzversicherungen liegen die Unterschiede im Kleingedruckten. Diese Punkte prüfen wir für dich:
Erstattungshöhe: Wie viel Prozent der Rechnung übernimmt der Tarif zusammen mit der Kassenleistung?
Leistungsumfang: Sind Implantate, Kronen, Brücken, Inlays und Knochenaufbau eingeschlossen?
Begrenzungen in den ersten Jahren: Viele Tarife haben eine Zahnstaffel, die in den ersten Jahren nur begrenzte Summen erstattet.
Wartezeiten: Gibt es eine Wartezeit, bevor du Leistungen bekommst?
Zahnbehandlung und Prophylaxe: Werden Zahnreinigung, Füllungen und Wurzelbehandlungen bezahlt?
Beitragsentwicklung: Wie verändert sich der Beitrag, wenn du älter wirst?
So gehen wir gemeinsam vor
1. Kurz sprechen
Du erzählst uns, wie es um deine Zähne steht und was dir wichtig ist.
2. Gesundheitsfragen klären
Wir gehen die Fragen der Versicherer mit dir durch, damit später im Leistungsfall alles stimmt.
3. Tarife vergleichen
Wir vergleichen die Tarife vieler Versicherer und erklären dir die Unterschiede verständlich.
4. Abschluss und Betreuung
Deine Police findest du in der Simplr-App. Bei Fragen zur Erstattung sind wir für dich da.
Meine Einschätzung
Die Kürzung ist ärgerlich, aber kein Grund zur Panik. Wenn bei dir eine Krone oder Brücke ansteht, kümmere dich jetzt um den Heil- und Kostenplan. Das bringt dir kurzfristig am meisten. Eine Zahnzusatzversicherung lohnt sich aus meiner Sicht vor allem für alle, die später mehr als die Standardlösung wollen, also Implantate oder Keramik. Wer nur die Regelversorgung möchte, fährt oft auch mit einem eigenen Sparpolster gut.
In der Regel nicht. Behandlungen, die bereits angeraten, geplant oder begonnen sind, schließen die Versicherer aus. Deshalb lohnt es sich, frühzeitig abzuschließen.
Das kann knapp werden. Entscheidend ist, dass die Kasse noch 2026 bewilligt. Schaltet sie einen Gutachter ein, kann das bis zu sechs Wochen dauern. Besser ist es, den Heil- und Kostenplan noch im November einzureichen.
Ja. Ein lückenloses Bonusheft erhöht den Zuschuss der Kasse. Viele Tarife rechnen die Kassenleistung mit ein. Je höher sie ist, desto weniger bleibt für dich übrig.
Versicherungsmakler und Geschäftsführer der BK-Maklerbüro GmbH in Hannover-Linden. Er ist seit rund 20 Jahren in der Versicherungsbranche tätig und vergleicht für Privatkunden, Familien und Selbstständige in Hannover und der Region unabhängig Tarife.
Wir prüfen, ob sich eine Zahnzusatzversicherung für dich lohnt, und vergleichen passende Tarife. Persönlich in Hannover oder Holzminden oder am Telefon.
Stand: November 2026. Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine individuelle Beratung. Mehr zum Thema findest du auf unserer Seite zur Zahnzusatzversicherung.
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.
Ich bestätige, die Erstinformationen für Versicherungsmakler gemäß § 15 VersVermV und die Informationen gemäß § 60 Abs. 1 S.2 und Abs. 2 VVG gelesen zu haben.
1. Informationspflichtiger - Ihr Versicherungsvermittler:
Ihr Ansprechpartner für diesen Auftrag ist:
2. Status des Informationspflichtigen nach der Gewerbeordnung, Meldung und Registrierung:
Der Informationspflichtige ist als Versicherungsmakler mit einer Erlaubnis nach §34d Abs. 1 der Gewerbeordnung bei der zuständigen Behörde, der Industrie- und Handelskammer gemeldet und im Vermittlerregister unter der Registrierungsnummer: D-N6SB-V1V8J-87 registriert.
3. Beratung und Vergütung:
Der Informationspflichtige bietet im Zuge der Vermittlung eine Beratung gemäß den gesetzlichen Vorgaben an und erhält für die erfolgreiche Vermittlung eines Versicherungsvertrages eine Provision und ggf. eine Servicepauschale vom Produktanbieter.
Der Informationspflichtige erhält als Vergütung weitere Zuwendungen. Diese sind bereits in der Versicherungsprämie enthalten und somit vom Kunden nicht separat zu bezahlen.
Außerdem kann der Informationspflichtige abweichend mit dem Kunden als Vergütung eine Kombination aus Provision und Honorar oder lediglich Honorar vereinbaren. Das Honorar ist dann vom Kunden separat zu bezahlen.
Dies ist jeweils abhängig von den Wünschen und Bedürfnissen des Kunden und den Versicherungsprodukten, welche eventuell vermittelt werden.
4. Gemeinsame Registerstelle gem. § 11a Abs. 1 und § 34d GewO:
DIHK | Deutscher Industrie- und Handelskammertag e.V.
Breite Straße 29, 10178 Berlin
Telefon: (0 180) 60 05 85 0 (0,20 EUR pro Anruf)
E-Mail: vr@dihk.de
www.vermittlerregister.info
5. Beteiligungen von bzw. an dem Informationspflichtigen:
Der Informationspflichtige besitzt keine direkten oder indirekten Beteiligungen von über 10 Prozent an Stimmrechten oder dem Kapital von Versicherungsunternehmen.
Es gibt keine Versicherungsunternehmen oder Mutterunternehmen eines Versicherungsunternehmens, welche direkte oder indirekte Beteiligungen von über 10 Prozent an den Stimmrechten oder am Kapital des Informationspflichtigen besitzt.
6. Schlichtungsstellen für Streitigkeiten zwischen dem Informationspflichtigen und Versicherungsnehmern:
Versicherungsombudsmann e.V.
Postfach 08 06 32, 10006 Berlin
Ombudsmann private Kranken- und Pflegeversicherung
Postfach 06 02 22, 10052 Berlin
Zusätzliche Information:
Behandlung von Beschwerden gem. § 17 Abs. 2 Nr. 5 VersVermV
Sofern Sie mit den Dienstleistungen des Informationspflichtigen einmal nicht zufrieden sein sollten, können Beschwerden jederzeit an den Informationspflichtigen und den zuvor genannten Kontaktdaten gerichtet werden. Das Verfahren zur Bearbeitung Ihrer Beschwerde sieht vor, dass nach Eingang Ihrer Beschwerde Ihr Vermittler diese gerne intern prüfen und Ihnen eine Stellungnahme zukommen lassen wird.
 BK-Maklerbüro