 BK-MaklerbüroBK-Maklerbüro
Ab dem 1. Januar 2027 startet die neue staatlich geförderte Altersvorsorge. Sie löst die Riester-Rente ab und bringt neue Produkte, mehr Förderung und flexiblere Auszahlungen. In diesem Ratgeber findest du alle Möglichkeiten, was sie für dich bedeuten, wie Politik, Verbraucherschützer und Versicherer die Reform bewerten und unsere Tipps für deine Entscheidung.
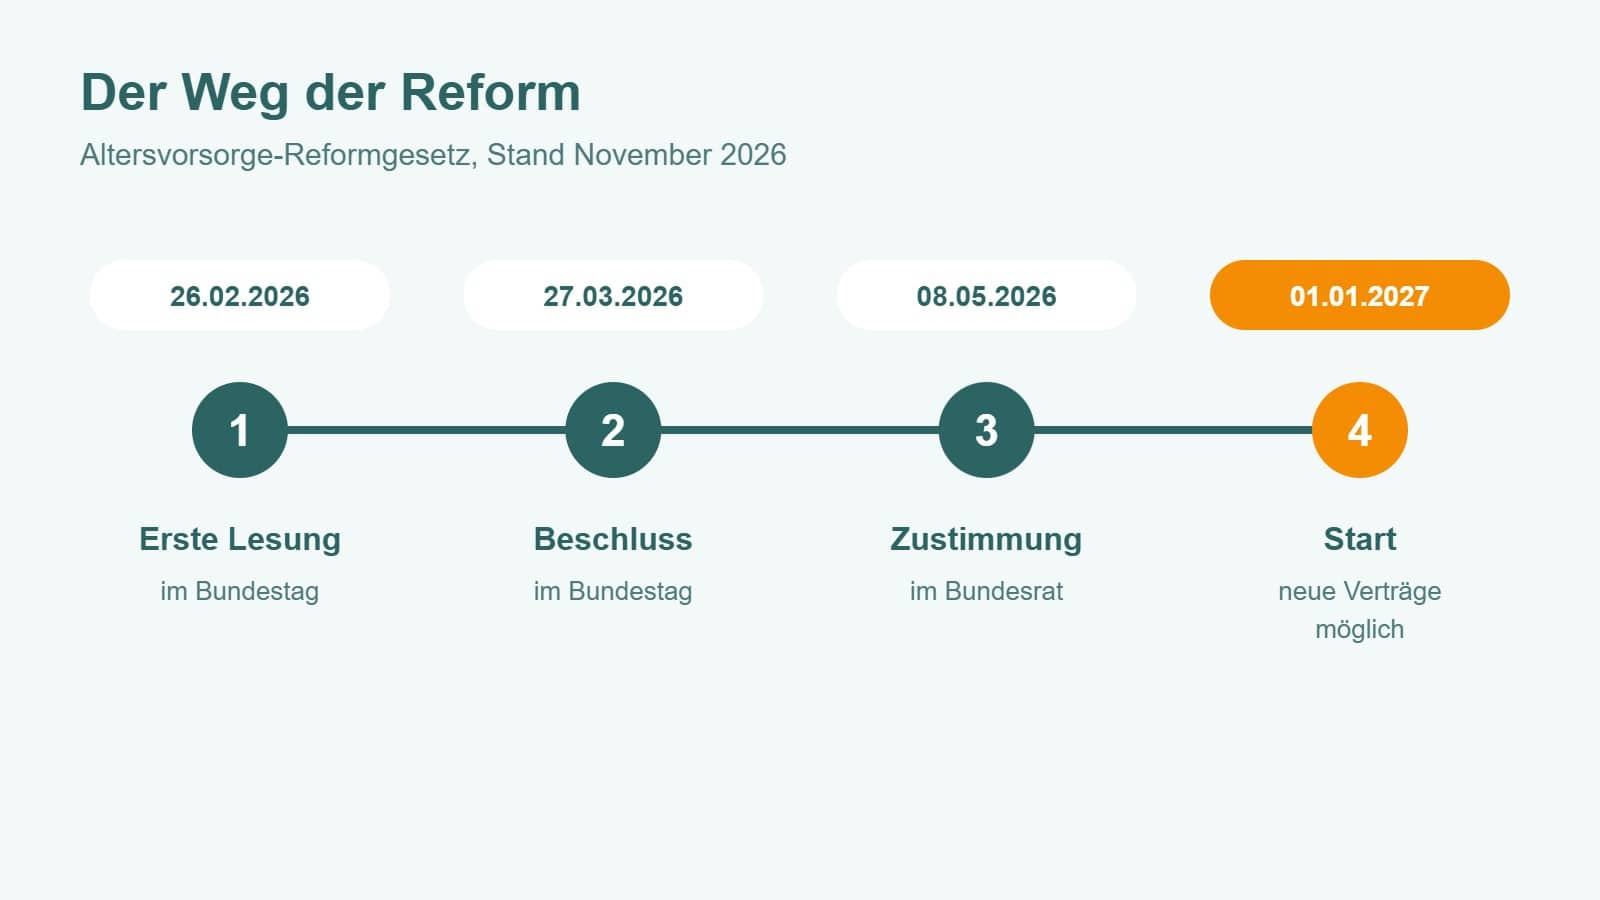
Der Bundestag hat die Reform am 27. März 2026 beschlossen, der Bundesrat hat am 8. Mai 2026 zugestimmt. Ab dem 1. Januar 2027 dürfen Anbieter die neuen Verträge anbieten. Abschließen kannst du also frühestens im Januar 2027. Bis dahin gilt für alle Riester-Verträge das bisherige Recht.
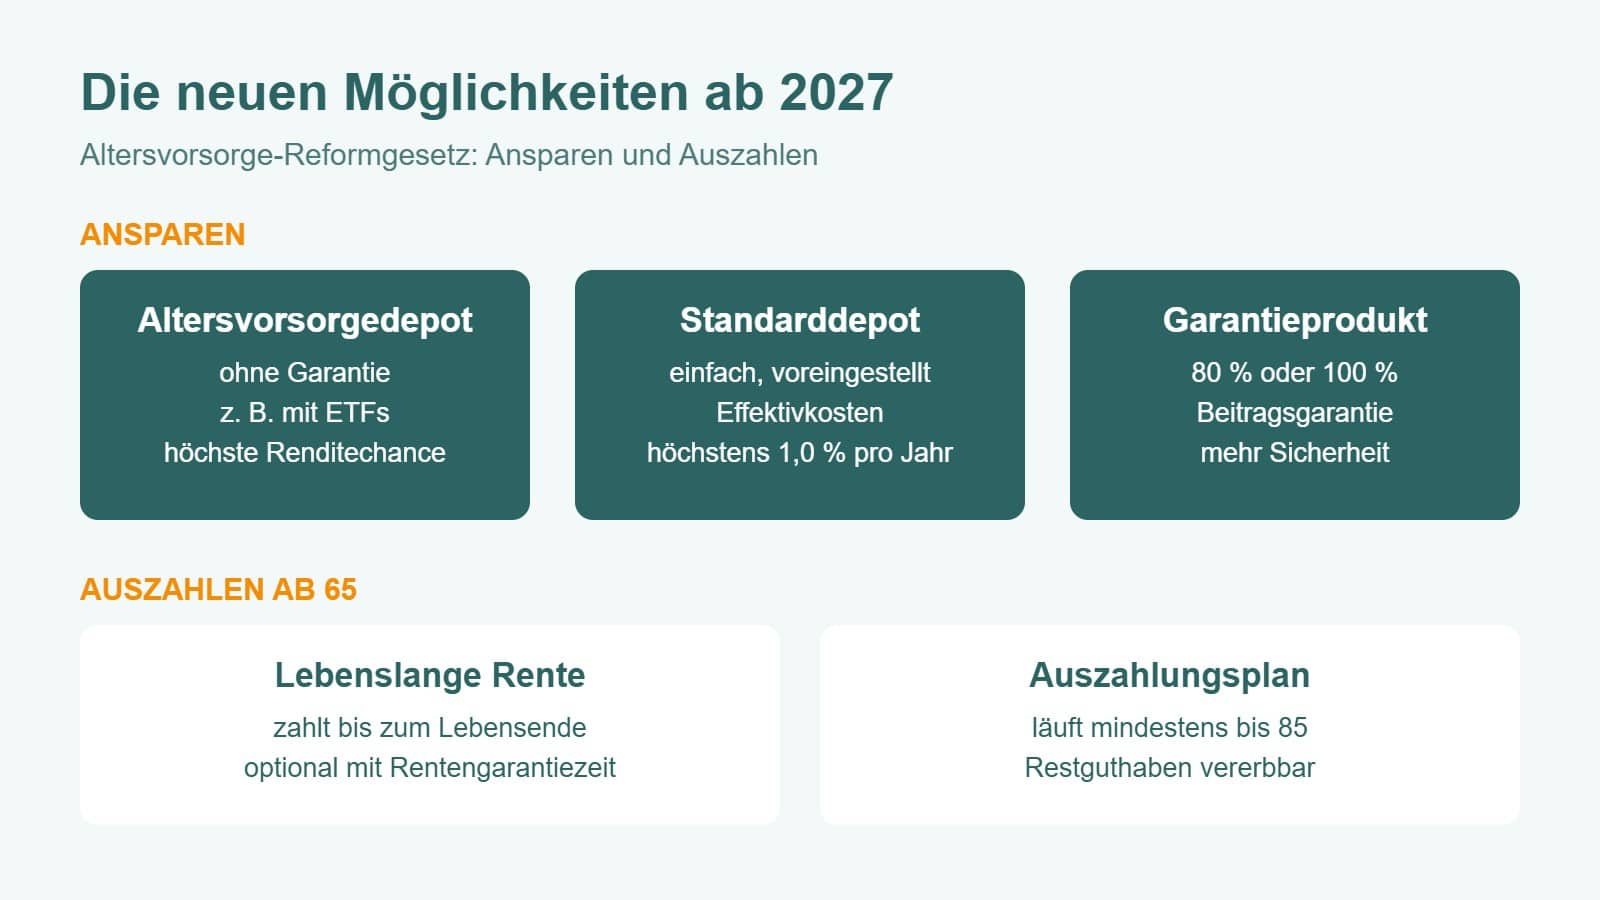
Ab 2027 wählst du zwischen zwei Produktkategorien: Altersvorsorgedepots und Garantieprodukten. Das Standarddepot ist eine besonders einfache Form des Altersvorsorgedepots.
Ohne Garantie, zum Beispiel mit Fonds oder ETFs aus einer gesetzlichen Positivliste. Höchste Renditechance, aber auch Wertschwankungen. Erträge bleiben in der Ansparphase steuerfrei.
Jeder Anbieter muss es anbieten. Voreingestellt, du musst nichts entscheiden. Effektivkosten höchstens 1,0 Prozent im Jahr. Vor der Rente wird automatisch in eine vorsichtigere Anlage umgeschichtet.
Zu Beginn der Auszahlung stehen mindestens 100 oder 80 Prozent deiner Beiträge garantiert zur Verfügung. Die 80-Prozent-Variante bietet mehr Renditechancen.
Zusätzlich soll es ein Standarddepot in öffentlicher Trägerschaft geben. Es muss dieselben Regeln erfüllen wie die privaten Angebote, kommt aber möglicherweise erst nach dem 1. Januar 2027.
Die Auszahlung beginnt in der Regel frühestens mit 65 und spätestens mit 70 Jahren. Zu Beginn entscheidest du, wie du dein Geld bekommst:
Eine feste monatliche Zahlung bis zum Lebensende, egal wie alt du wirst. Für Hinterbliebene kann eine Rentengarantiezeit von 10 oder 20 Jahren vereinbart werden.
Das Guthaben wird mindestens bis zum 85. Geburtstag ausgezahlt. Danach ist es aufgebraucht. Was noch nicht ausgezahlt ist, kann vererbt werden.
Zu Beginn der Auszahlung kannst du einmalig bis zu 30 Prozent des Kapitals frei entnehmen, ohne Zweckbindung.
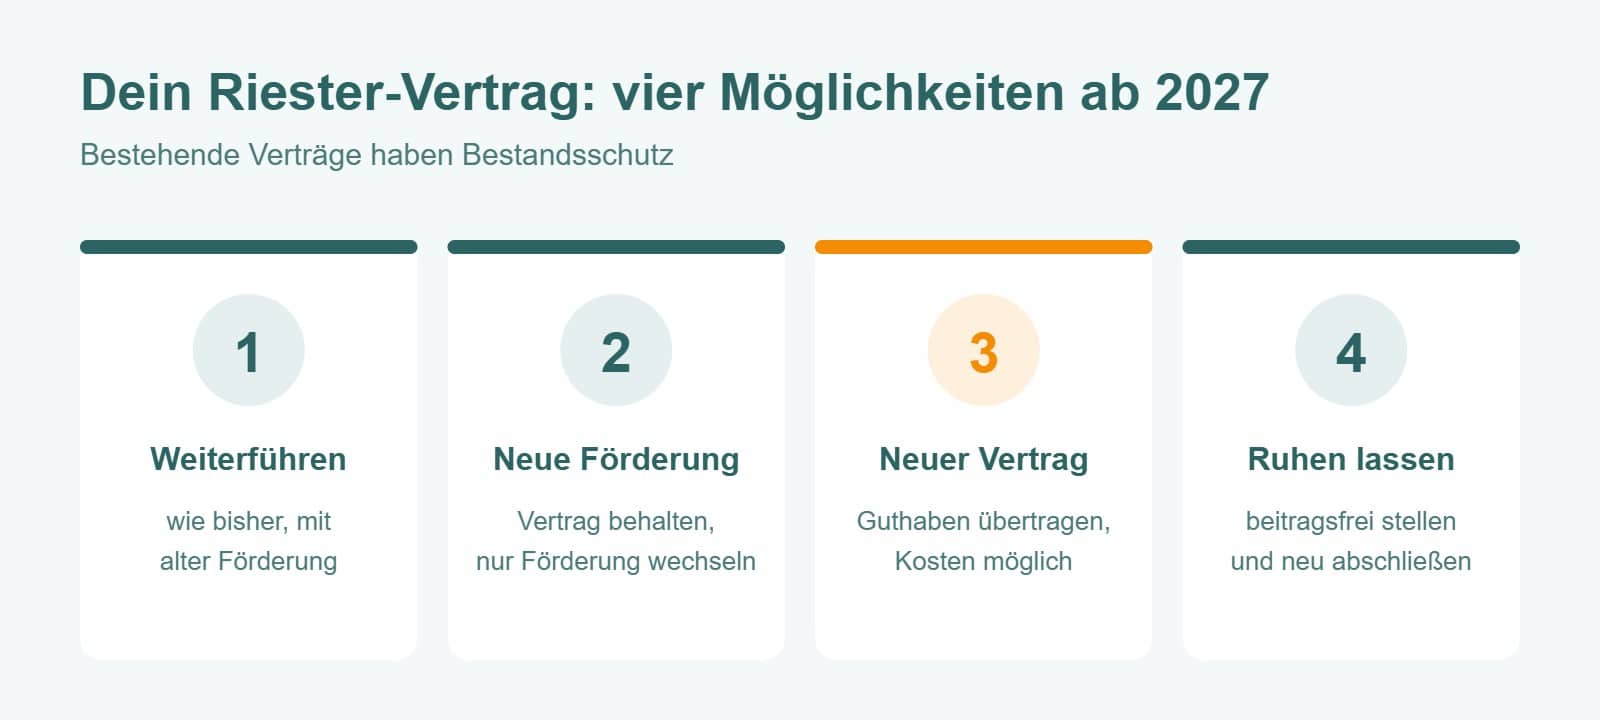
Niemand muss seinen Riester-Vertrag kündigen. Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gilt Bestandsschutz. Du hast vier Möglichkeiten:
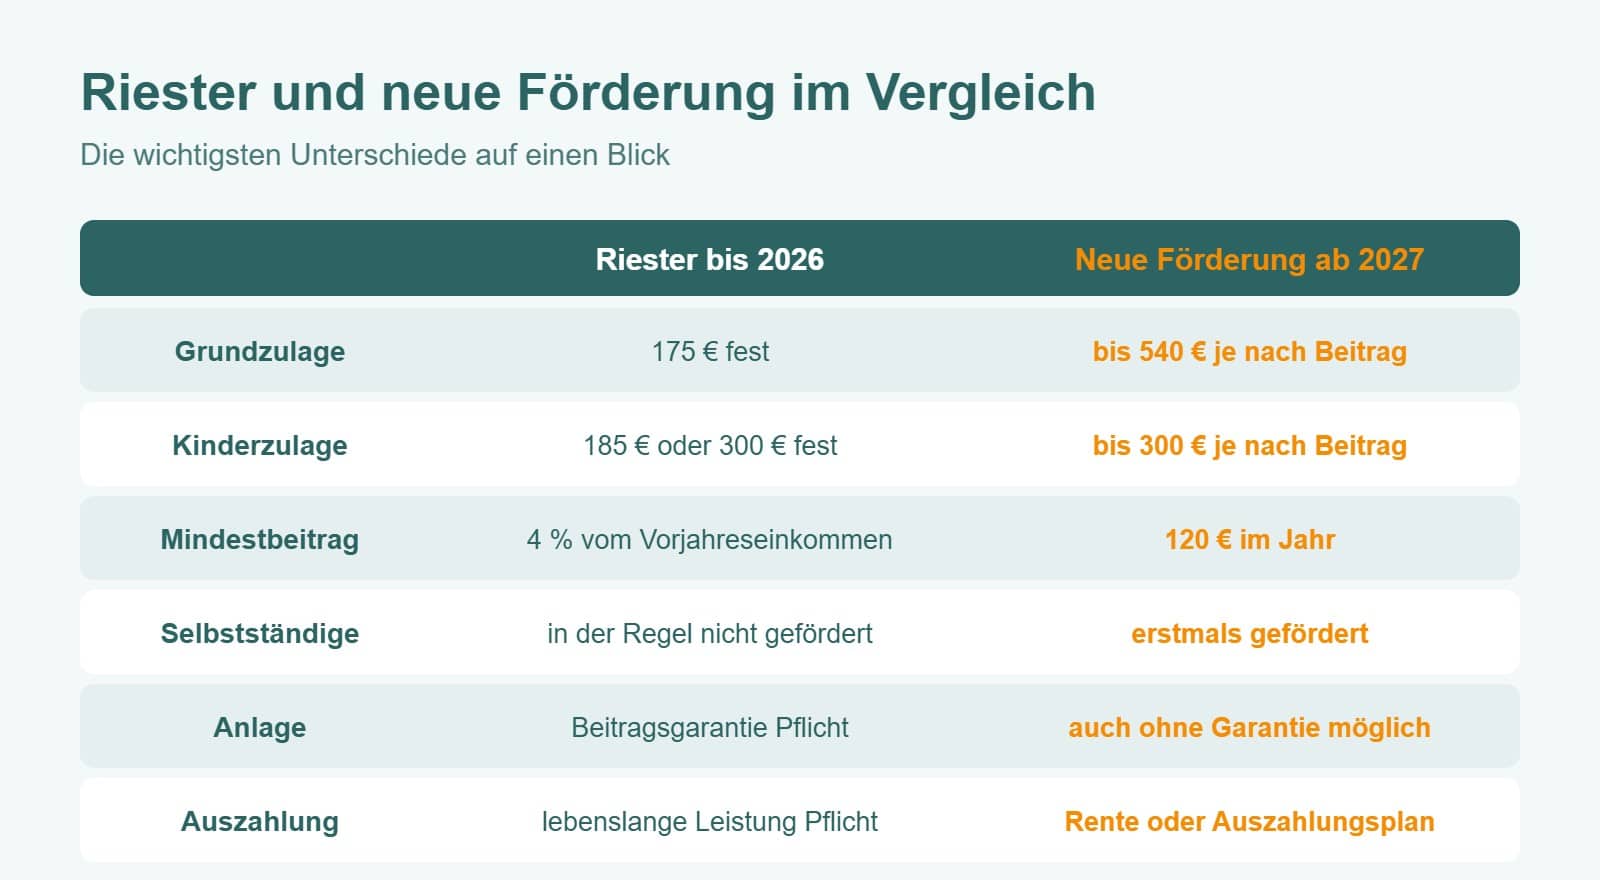
Der größte Unterschied: Die Zulage ist nicht mehr fest, sondern wächst mit deinem Beitrag. Dafür fällt der komplizierte Mindesteigenbeitrag weg. Wie die neue Förderung im Detail berechnet wird, erklären wir in unserem Beitrag Altersvorsorgedepot 2027: So funktioniert die neue Förderung.
Es gibt nicht die eine richtige Lösung. Diese Orientierung hilft dir beim ersten Einordnen:
Lange Laufzeit, also gute Chancen am Kapitalmarkt. Wer vor dem 25. Geburtstag abschließt, bekommt einmalig 200 Euro Bonus.
Schon 25 Euro im Monat holen die volle Kinderzulage von 300 Euro pro Kind. Bei kleinen Beiträgen ist die Förderung besonders hoch.
Erstmals direkt gefördert. Zusätzlich lohnt ein Blick auf die Basisrente, die steuerlich anders funktioniert.
Hier zählen Sicherheit und planbare Zahlungen. Ein Garantieprodukt und eine lebenslange Rente passen oft besser.
Erst den alten Vertrag prüfen lassen. Gute Garantiezinsen und bereits gezahlte Kosten sprechen oft fürs Weiterführen.
Neben der Zulage prüft das Finanzamt den Sonderausgabenabzug. Ohne Kinder können bis zu 2.340 Euro im Jahr angesetzt werden.
Altersvorsorgeverträge können ab 2027 zum Beispiel Banken, Fondsgesellschaften und Versicherer anbieten. Gefördert wird nur ein zertifizierter Vertrag. Entscheidender als der Anbieter ist die Produktkategorie, die du wählst:
So bewerten Politik, Verbraucherschützer und Versicherungswirtschaft die neue Altersvorsorge:
„Jetzt geht es um die private Altersvorsorge für alle, für alle Generationen und für alle Einkommen.“
Lars Klingbeil
Bundesminister der Finanzen, Rede im Bundestag am 26.02.2026
Quelle: Bundesfinanzministerium
„ein echter Meilenstein“
Ramona Pop
Vorständin des Verbraucherzentrale Bundesverbands, über das neue Standardprodukt
Quelle: Ihre Vorsorge
„Auch ein staatlich organisiertes Depot investiert an denselben Kapitalmärkten und trägt die entsprechenden Risiken.“
Jörg Asmussen
Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV)
Quelle: GDV
„Viele Menschen unterschätzen ihre Lebenserwartung und damit auch den Wert von lebenslangen Zahlungen.“
Deutsche Rentenversicherung
Hinweis zum Altersvorsorge-Reformgesetz
Quelle: Deutsche Rentenversicherung
Bist du jung und hast viele Jahre bis zur Rente, spricht viel für ein Altersvorsorgedepot oder das Standarddepot.
Kurz vor der Rente zählen Garantie und planbare Auszahlung mehr als die letzte Renditechance.
Prüfe Garantiezins, Kosten und bereits gezahlte Abschlusskosten, bevor du wechselst.
Kinderzulage, Zulage für Ehepartner und Hinterbliebenenschutz können die Wahl stark beeinflussen.
Gesetzliche Rente, Betriebsrente, Riester und private Rentenversicherung gehören zusammen betrachtet.
Nein. Die neuen Verträge gibt es ab 2027. Wenn du einen Riester-Vertrag hast, läuft er erst einmal weiter. Nutze die Zeit, um deine Situation in Ruhe prüfen zu lassen.
Nein. Eine Übertragung aus einem bisher ungeförderten Depot ist gesetzlich nicht vorgesehen. Ein Riester-Vertrag kann dagegen in ein Altersvorsorgedepot übertragen werden.
Ja. Innerhalb der neuen Produktwelt wird der Wechsel einfacher und günstiger. Ein Wechsel zurück in die alte Riester-Förderung ist aber nicht möglich.
Das Vermögen ist grundsätzlich vererbbar, die Förderung muss dann aber zurückgezahlt werden. Auf einen Vertrag des überlebenden Ehepartners kann es ohne Abzüge übertragen werden. Eine lebenslange Rente ist nur mit vereinbarter Rentengarantiezeit vererbbar.
Nur in bestimmten Fällen, zum Beispiel für selbst genutztes Wohneigentum. Sonst gilt die Entnahme als schädliche Verwendung, und die Förderung muss zurückgezahlt werden.
Für viele ja. Besonders kleine Beiträge, Familien mit Kindern und junge Leute profitieren von den Zulagen. Ob und in welcher Form es für dich passt, hängt von deiner gesamten Vorsorge ab.
Das Standarddepot ist eine einfache Form des Altersvorsorgedepots mit Voreinstellungen und Kostendeckel von 1,0 Prozent im Jahr. Beim freien Altersvorsorgedepot kannst du die Anlage stärker selbst bestimmen.
Ja. Beamte, Richter und Berufssoldaten sind förderberechtigt, wenn sie gegenüber ihrer zuständigen Stelle eingewilligt haben, dass die nötigen Daten übermittelt werden.
Die Beiträge werden in der Ansparphase gefördert, die Auszahlungen im Alter mit deinem persönlichen Steuersatz versteuert. Für Pflichtversicherte in der gesetzlichen Kranken- und Pflegeversicherung fallen darauf keine Beiträge an.
Versicherungsmakler und Geschäftsführer der BK-Maklerbüro GmbH in Hannover-Linden. Er ist seit rund 20 Jahren in der Versicherungsbranche tätig und vergleicht für Privatkunden, Familien und Selbstständige in Hannover und der Region unabhängig Tarife.
Wir prüfen deinen Riester-Vertrag und deine übrige Vorsorge und zeigen dir, welche Option zu dir passt. Persönlich in Hannover oder Holzminden oder am Telefon.
Hinweis zu unserer Beratung: Wir sind Versicherungsmakler und beraten dich zu Versicherungsprodukten, zum Beispiel zu Rentenversicherungen, Garantieprodukten von Versicherern und bestehenden Riester-Versicherungen. Zu reinen Fonds- oder Depotlösungen geben wir keine Anlageberatung.
Stand: November 2026. Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine individuelle Beratung, Steuer- oder Anlageberatung. Mehr zur Vorsorge findest du unter Rentenversicherung und Riester-Rente.
Quellen:
Produkte, Auszahlung, Riester-Optionen, Wechselkosten, Eigenheim: Bundesministerium der Finanzen
Gesetz und Bestandsschutz: Deutsche Rentenversicherung
Frühstart-Rente: Deutsche Rentenversicherung
Beschluss im Bundestag: Deutscher Bundestag
Zitate: siehe Quellenangaben bei den Zitaten
Bilder: eigene Grafiken
©2026. BK-Maklerbüro GmbH - Unabhängiger Versicherungsmakler. All Rights Reserved.
Ich bestätige, die Erstinformationen für Versicherungsmakler gemäß § 15 VersVermV und die Informationen gemäß § 60 Abs. 1 S.2 und Abs. 2 VVG gelesen zu haben.
1. Informationspflichtiger - Ihr Versicherungsvermittler:
Ihr Ansprechpartner für diesen Auftrag ist:
BK-Maklerbüro GmbH
Ungerstraße 26
30451 Hannover
Telefon: 01773366613
Amtsgericht: Amtsgericht Hannover HRB 229888
Geschäftsführung: Steffen Becker
2. Status des Informationspflichtigen nach der Gewerbeordnung, Meldung und Registrierung:
Der Informationspflichtige ist als Versicherungsmakler mit einer Erlaubnis nach §34d Abs. 1 der Gewerbeordnung bei der zuständigen Behörde, der Industrie- und Handelskammer gemeldet und im Vermittlerregister unter der Registrierungsnummer: D-N6SB-V1V8J-87 registriert.
3. Beratung und Vergütung:
Der Informationspflichtige bietet im Zuge der Vermittlung eine Beratung gemäß den gesetzlichen Vorgaben an und erhält für die erfolgreiche Vermittlung eines Versicherungsvertrages eine Provision und ggf. eine Servicepauschale vom Produktanbieter.
Der Informationspflichtige erhält als Vergütung weitere Zuwendungen. Diese sind bereits in der Versicherungsprämie enthalten und somit vom Kunden nicht separat zu bezahlen.
Außerdem kann der Informationspflichtige abweichend mit dem Kunden als Vergütung eine Kombination aus Provision und Honorar oder lediglich Honorar vereinbaren. Das Honorar ist dann vom Kunden separat zu bezahlen.
Dies ist jeweils abhängig von den Wünschen und Bedürfnissen des Kunden und den Versicherungsprodukten, welche eventuell vermittelt werden.
4. Gemeinsame Registerstelle gem. § 11a Abs. 1 und § 34d GewO:
DIHK | Deutscher Industrie- und Handelskammertag e.V.
Breite Straße 29, 10178 Berlin
Telefon: (0 180) 60 05 85 0 (0,20 EUR pro Anruf)
E-Mail: vr@dihk.de
www.vermittlerregister.info
5. Beteiligungen von bzw. an dem Informationspflichtigen:
Der Informationspflichtige besitzt keine direkten oder indirekten Beteiligungen von über 10 Prozent an Stimmrechten oder dem Kapital von Versicherungsunternehmen.
Es gibt keine Versicherungsunternehmen oder Mutterunternehmen eines Versicherungsunternehmens, welche direkte oder indirekte Beteiligungen von über 10 Prozent an den Stimmrechten oder am Kapital des Informationspflichtigen besitzt.
6. Schlichtungsstellen für Streitigkeiten zwischen dem Informationspflichtigen und Versicherungsnehmern:
Versicherungsombudsmann e.V.
Postfach 08 06 32, 10006 Berlin
Ombudsmann private Kranken- und Pflegeversicherung
Postfach 06 02 22, 10052 Berlin
Zusätzliche Information:
Behandlung von Beschwerden gem. § 17 Abs. 2 Nr. 5 VersVermV
Sofern Sie mit den Dienstleistungen des Informationspflichtigen einmal nicht zufrieden sein sollten, können Beschwerden jederzeit an den Informationspflichtigen und den zuvor genannten Kontaktdaten gerichtet werden. Das Verfahren zur Bearbeitung Ihrer Beschwerde sieht vor, dass nach Eingang Ihrer Beschwerde Ihr Vermittler diese gerne intern prüfen und Ihnen eine Stellungnahme zukommen lassen wird.
