Ab dem 1. Januar 2027 löst eine neue staatlich geförderte Altersvorsorge die Riester-Rente ab. Das Herzstück ist das Altersvorsorgedepot. Die Förderung wird einfacher: Für jeden Euro, den du einzahlst, legt der Staat einen festen Betrag obendrauf. Hier erfährst du, wie viel Zulage du bekommst und für wen sich das lohnt. Mit unserem Förderrechner siehst du es sofort.
Grundzulage pro Jahr
bis 0 €
Kinderzulage pro Kind
bis 0 €
Bonus für Berufseinsteiger
0 €
Was ist das Altersvorsorgedepot?
Das Altersvorsorge-Reformgesetz wurde am 8. Mai 2026 im Bundesrat verabschiedet. Ab 2027 dürfen Anbieter neue geförderte Verträge anbieten. Laut Bundesfinanzministerium gibt es zwei Produktkategorien. Das Altersvorsorgedepot ist ein Vertrag ohne Garantie, in dem dein Geld zum Beispiel in Fonds oder ETFs angelegt wird. Eine besonders einfache Form davon ist das Standarddepot mit voreingestellten Fonds und Effektivkosten von höchstens 1,0 Prozent. Wer Sicherheit möchte, wählt ein Garantieprodukt mit 100 oder 80 Prozent Beitragsgarantie. Erträge werden in der Ansparphase nicht besteuert.
Die starre Riester-Zulage von 175 Euro und der einkommensabhängige Mindestbeitrag fallen weg. Stattdessen gilt eine einfache Regel:
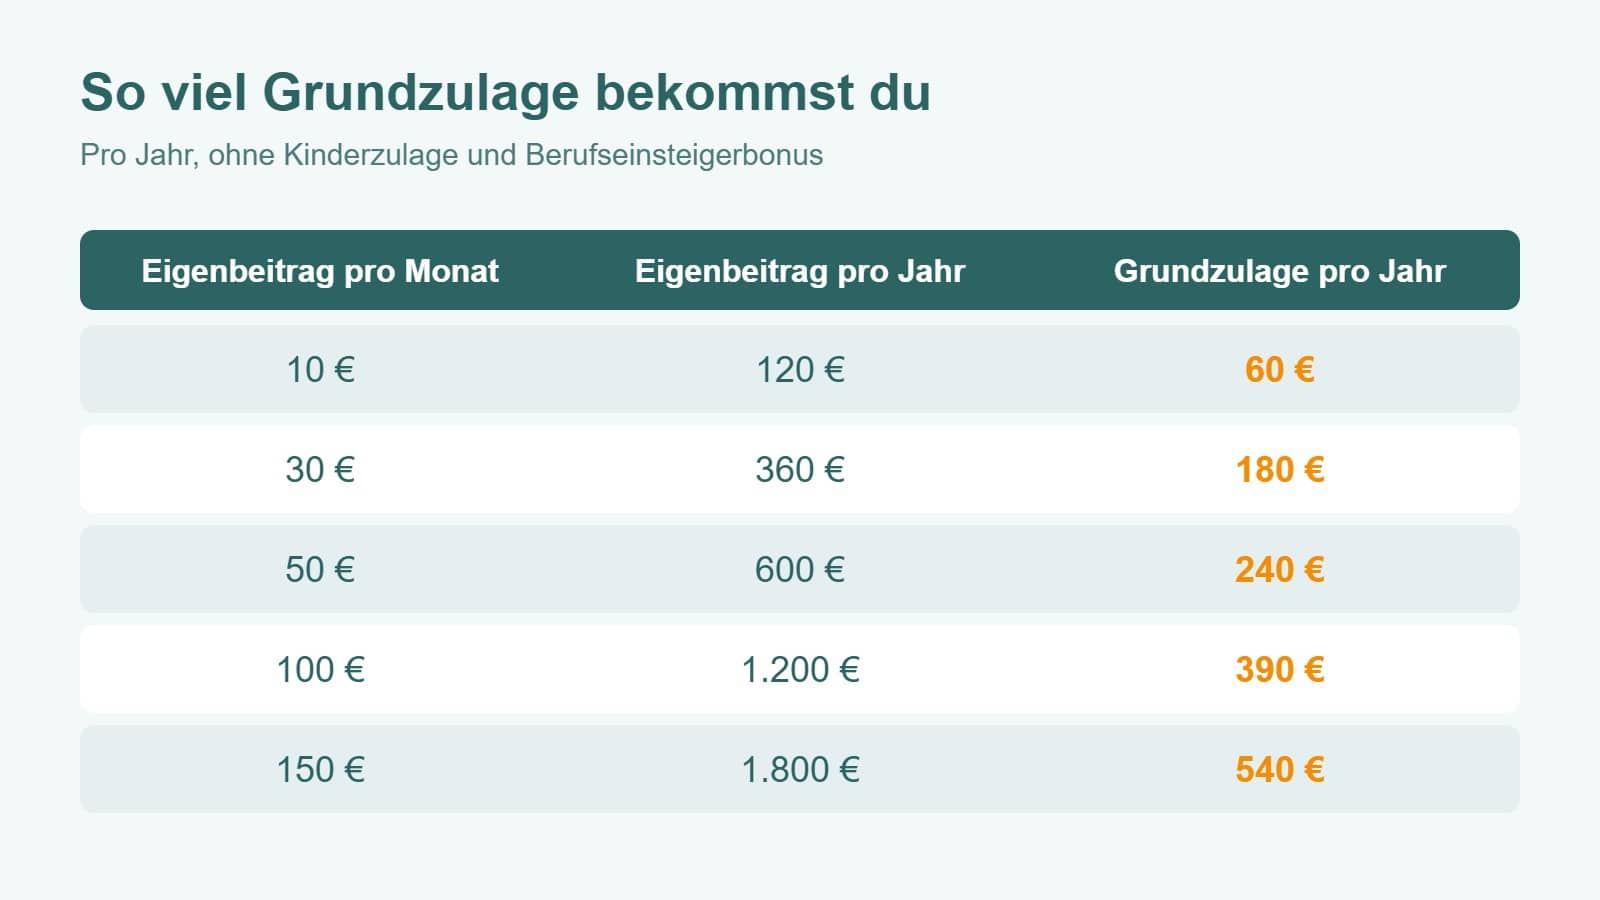
Für die ersten 360 Euro im Jahr bekommst du 50 Cent Zulage pro eingezahltem Euro.
Für weitere bis zu 1.440 Euro gibt es 25 Cent pro Euro.
Maximal gefördert werden 1.800 Euro Eigenbeitrag im Jahr. Die Grundzulage beträgt dann 540 Euro.
Mindestens 120 Euro im Jahr, also 10 Euro im Monat, musst du einzahlen, um gefördert zu werden.
Kleine Beiträge werden besonders stark gefördertBei 30 Euro im Monat legt der Staat 50 Prozent obendrauf. Gerade für Menschen mit kleinerem Einkommen oder mit Kindern lohnt sich die neue Förderung, auch ohne Steuererklärung.
Extra-Förderung für Kinder und junge Leute
Kinderzulage
Ein Elternteil bekommt für jeden eingezahlten Euro bis 300 Euro im Jahr einen Euro Kinderzulage dazu. Das sind bis zu 300 Euro pro Kind, egal wann es geboren ist.
Berufseinsteigerbonus
Wer vor dem 25. Geburtstag einen Altersvorsorgevertrag abschließt, bekommt einmalig 200 Euro zusätzlich.
Frühstart-Rente
Der Bundestag hat beschlossen, dass Kinder ab 2027 monatlich 10 Euro vom Staat für ihre Altersvorsorge bekommen sollen, zunächst die Jahrgänge 2020 und 2021. Das Gesetzgebungsverfahren ist noch nicht abgeschlossen.
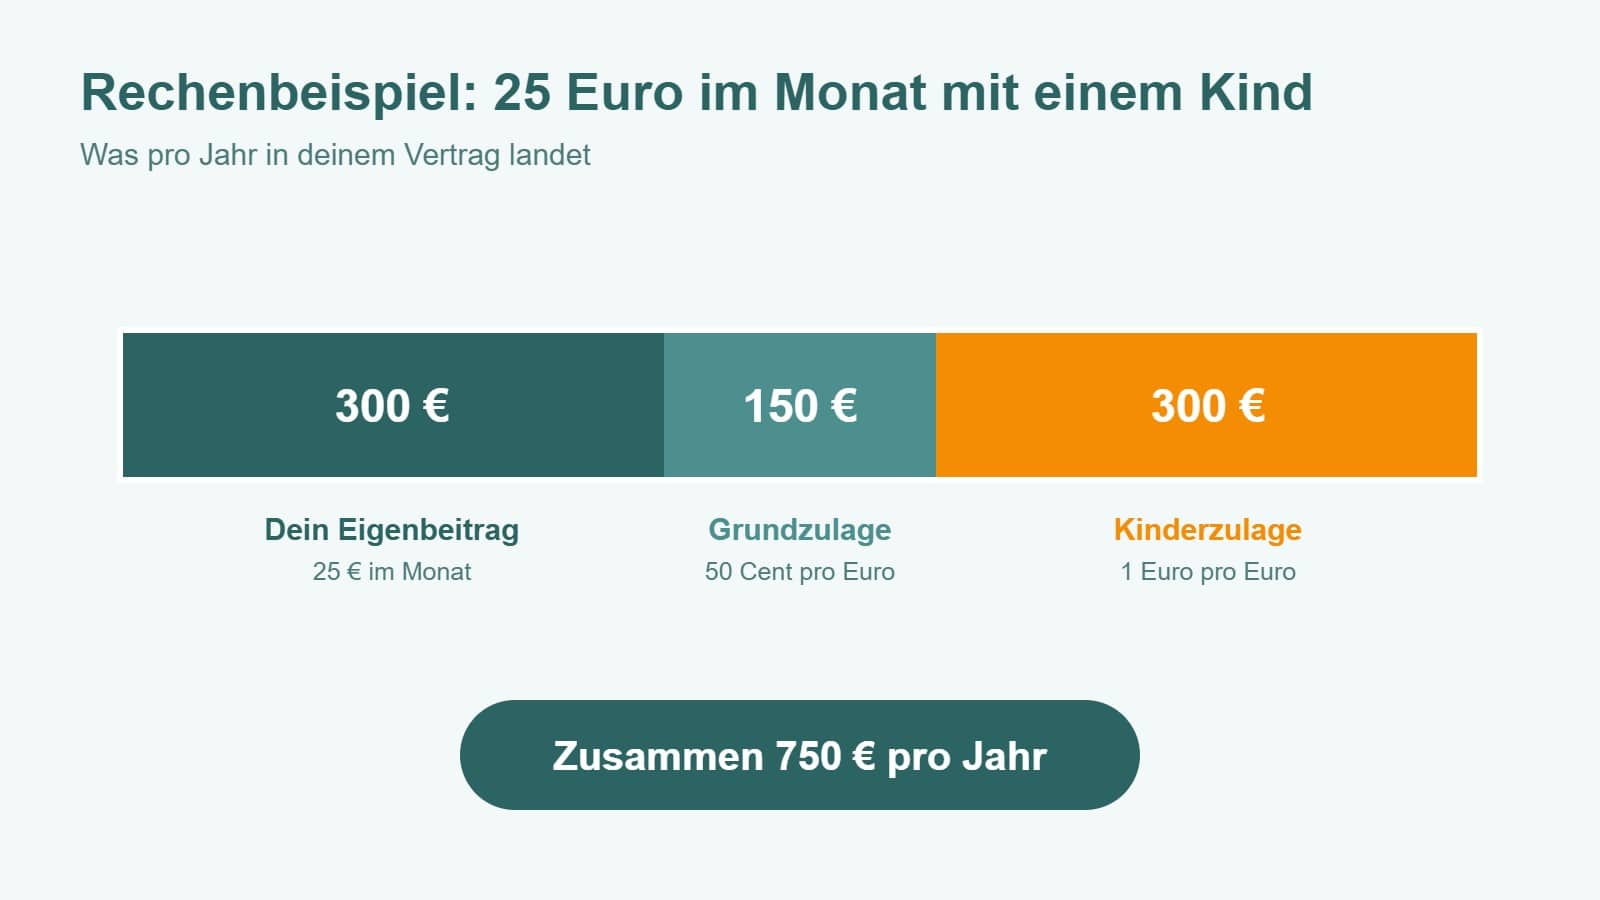
Rechenbeispiel: Du hast ein Kind und zahlst 25 Euro im Monat ein, also 300 Euro im Jahr. Dann bekommst du 150 Euro Grundzulage und 300 Euro Kinderzulage. Zusammen sind das 450 Euro Förderung auf 300 Euro Eigenbeitrag.
Förderrechner: Rechne deine Zulage aus
Förderrechner: So viel Zulage bekommst du ab 2027
Stell deinen Beitrag ein und sieh sofort, wie viel der Staat dazugibt.
180 €Grundzulage pro Jahr
0 €Kinderzulage pro Jahr
0 €Berufseinsteigerbonus (einmalig)
Eigenbeitrag 360 € + Förderung =540 € pro Jahr
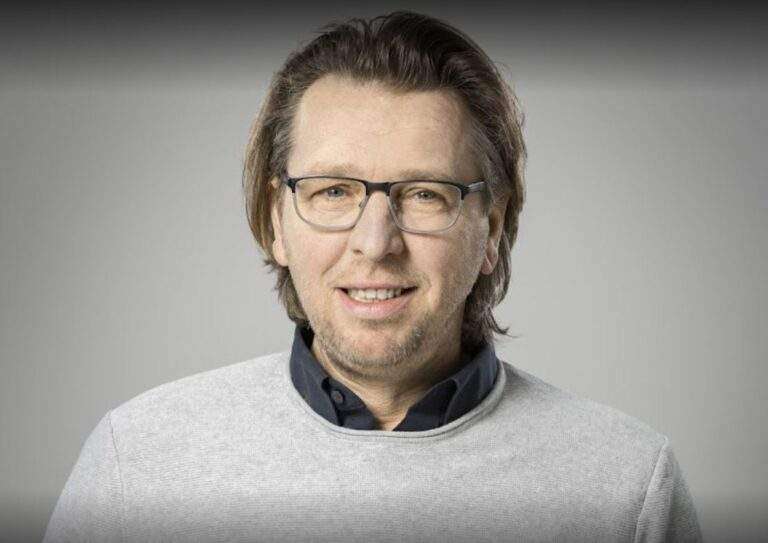
Lass dir deine Förderung persönlich durchrechnen. Steffen Becker schaut sich mit dir an, welche Lösung zu deiner Situation passt und ob sich ein Wechsel deines Riester-Vertrags lohnt.
Vereinfachte Berechnung der Zulagen nach dem Altersvorsorge-Reformgesetz (Stand November 2026), ohne möglichen zusätzlichen Steuervorteil und ohne Erträge. Gefördert werden Eigenbeiträge bis 1.800 Euro im Jahr, Voraussetzung ist ein Eigenbeitrag von mindestens 120 Euro im Jahr. Die Kinderzulage erhält ein Elternteil. Keine Anlage- oder Steuerberatung.
Wer bekommt die Förderung?
Gefördert werden wie bisher vor allem rentenversicherungspflichtige Angestellte, Auszubildende, Beamte, Eltern in der Kindererziehungszeit und pflegende Angehörige. Neu ab 2027:
Selbstständige und Gewerbetreibende, die eine Steuererklärung abgegeben haben, sind erstmals direkt förderberechtigt.
Mitglieder in Versorgungswerken, zum Beispiel Ärzte, Anwälte oder Architekten, können ebenfalls gefördert werden.
Ehepartner ohne eigene Förderberechtigung können über den förderberechtigten Partner eine Zulage bekommen, wenn sie selbst mindestens 120 Euro im Jahr einzahlen.
Steuervorteil zusätzlich zur Zulage
Deine Beiträge und Zulagen kannst du als Sonderausgaben in der Steuererklärung angeben. Das Finanzamt prüft automatisch, ob dir ein Steuervorteil zusteht, der über die Zulage hinausgeht. Ohne Kinder können künftig bis zu 2.340 Euro im Jahr angesetzt werden. Im Alter werden die Auszahlungen dann versteuert, meist mit einem niedrigeren Steuersatz als im Berufsleben.
Unsere Tipps für den Start
1. Bestand prüfen
Hast du schon einen Riester-Vertrag, eine Betriebsrente oder eine private Rentenversicherung? Das gehört zusammen betrachtet.
2. Beitrag festlegen
Schon 30 Euro im Monat holen den höchsten Fördersatz heraus. Mehr lohnt sich, wenn du langfristig sparen kannst.
3. Produkt wählen
Depot ohne Garantie, Standarddepot oder Garantieprodukt: Das hängt von deinem Alter und deiner Risikobereitschaft ab.
4. Nicht überstürzen
Die neuen Verträge gibt es ab 2027. Ein Riester-Vertrag sollte nicht vorschnell gekündigt werden.
Meine Einschätzung
Die neue Förderung ist deutlich einfacher und fairer als Riester, gerade für kleine Beiträge und für Familien. Trotzdem rate ich, nichts zu überstürzen. Die Produkte kommen erst 2027 auf den Markt, und erst dann lässt sich sagen, welche Angebote bei Kosten und Leistung wirklich gut sind. Bis dahin lohnt es sich, die eigene Vorsorge einmal sauber aufzuschreiben.
Anbieter dürfen die neuen Verträge ab dem 1. Januar 2027 anbieten. Zusätzlich soll ein öffentlich organisiertes Standarddepot eingeführt werden. Wann es kommt, steht noch nicht fest.
Nein. Bestehende Riester-Verträge haben Bestandsschutz und laufen mit der bisherigen Förderung weiter. Du kannst aber in die neue Förderung oder in einen neuen Vertrag wechseln. Ob das sinnvoll ist, prüfen wir gern mit dir.
Gefördertes Vermögen ist für das Alter gedacht. Eine Entnahme ist nur in bestimmten Fällen förderunschädlich, zum Beispiel für selbst genutztes Wohneigentum. Sonst musst du die Förderung zurückzahlen.
Versicherungsmakler und Geschäftsführer der BK-Maklerbüro GmbH in Hannover-Linden. Er ist seit rund 20 Jahren in der Versicherungsbranche tätig und vergleicht für Privatkunden, Familien und Selbstständige in Hannover und der Region unabhängig Tarife.
Wir schauen uns deine bisherige Vorsorge an und zeigen dir, wie du die neue Förderung am besten nutzt. Persönlich in Hannover oder Holzminden oder am Telefon.
Hinweis zu unserer Beratung: Wir sind Versicherungsmakler und beraten dich zu Versicherungsprodukten, zum Beispiel zu Rentenversicherungen, Garantieprodukten von Versicherern und bestehenden Riester-Versicherungen. Zu reinen Fonds- oder Depotlösungen geben wir keine Anlageberatung.
Stand: November 2026. Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine individuelle Beratung, Steuer- oder Anlageberatung. Mehr zur Vorsorge findest du unter Rentenversicherung und Riester-Rente.
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.
Ich bestätige, die Erstinformationen für Versicherungsmakler gemäß § 15 VersVermV und die Informationen gemäß § 60 Abs. 1 S.2 und Abs. 2 VVG gelesen zu haben.
1. Informationspflichtiger - Ihr Versicherungsvermittler:
Ihr Ansprechpartner für diesen Auftrag ist:
2. Status des Informationspflichtigen nach der Gewerbeordnung, Meldung und Registrierung:
Der Informationspflichtige ist als Versicherungsmakler mit einer Erlaubnis nach §34d Abs. 1 der Gewerbeordnung bei der zuständigen Behörde, der Industrie- und Handelskammer gemeldet und im Vermittlerregister unter der Registrierungsnummer: D-N6SB-V1V8J-87 registriert.
3. Beratung und Vergütung:
Der Informationspflichtige bietet im Zuge der Vermittlung eine Beratung gemäß den gesetzlichen Vorgaben an und erhält für die erfolgreiche Vermittlung eines Versicherungsvertrages eine Provision und ggf. eine Servicepauschale vom Produktanbieter.
Der Informationspflichtige erhält als Vergütung weitere Zuwendungen. Diese sind bereits in der Versicherungsprämie enthalten und somit vom Kunden nicht separat zu bezahlen.
Außerdem kann der Informationspflichtige abweichend mit dem Kunden als Vergütung eine Kombination aus Provision und Honorar oder lediglich Honorar vereinbaren. Das Honorar ist dann vom Kunden separat zu bezahlen.
Dies ist jeweils abhängig von den Wünschen und Bedürfnissen des Kunden und den Versicherungsprodukten, welche eventuell vermittelt werden.
4. Gemeinsame Registerstelle gem. § 11a Abs. 1 und § 34d GewO:
DIHK | Deutscher Industrie- und Handelskammertag e.V.
Breite Straße 29, 10178 Berlin
Telefon: (0 180) 60 05 85 0 (0,20 EUR pro Anruf)
E-Mail: vr@dihk.de
www.vermittlerregister.info
5. Beteiligungen von bzw. an dem Informationspflichtigen:
Der Informationspflichtige besitzt keine direkten oder indirekten Beteiligungen von über 10 Prozent an Stimmrechten oder dem Kapital von Versicherungsunternehmen.
Es gibt keine Versicherungsunternehmen oder Mutterunternehmen eines Versicherungsunternehmens, welche direkte oder indirekte Beteiligungen von über 10 Prozent an den Stimmrechten oder am Kapital des Informationspflichtigen besitzt.
6. Schlichtungsstellen für Streitigkeiten zwischen dem Informationspflichtigen und Versicherungsnehmern:
Versicherungsombudsmann e.V.
Postfach 08 06 32, 10006 Berlin
Ombudsmann private Kranken- und Pflegeversicherung
Postfach 06 02 22, 10052 Berlin
Zusätzliche Information:
Behandlung von Beschwerden gem. § 17 Abs. 2 Nr. 5 VersVermV
Sofern Sie mit den Dienstleistungen des Informationspflichtigen einmal nicht zufrieden sein sollten, können Beschwerden jederzeit an den Informationspflichtigen und den zuvor genannten Kontaktdaten gerichtet werden. Das Verfahren zur Bearbeitung Ihrer Beschwerde sieht vor, dass nach Eingang Ihrer Beschwerde Ihr Vermittler diese gerne intern prüfen und Ihnen eine Stellungnahme zukommen lassen wird.
 BK-Maklerbüro