 BK-MaklerbüroBK-Maklerbüro
Haftpflicht ist Pflicht – doch beim Kaskoschutz hast du die Wahl. Reicht eine Teilkasko oder brauchst du eine Vollkasko? Die Antwort hängt von deinem Auto, deinem Geldbeutel und deiner Schadenfreiheitsklasse ab. Wir zeigen dir als unabhängige Versicherungsmakler die Unterschiede, typische Faustregeln und die Punkte, die in vielen Vergleichen untergehen.
Gesetzlich vorgeschrieben. Zahlt Schäden, die du mit deinem Auto anderen zufügst – nicht aber Schäden am eigenen Fahrzeug.
Freiwillige Ergänzung. Zahlt Schäden am eigenen Auto durch äußere Einflüsse wie Diebstahl, Unwetter, Glasbruch oder Wildunfall.
Der Komplettschutz. Enthält immer die Teilkasko und zahlt zusätzlich selbst verschuldete Unfälle und Vandalismus.
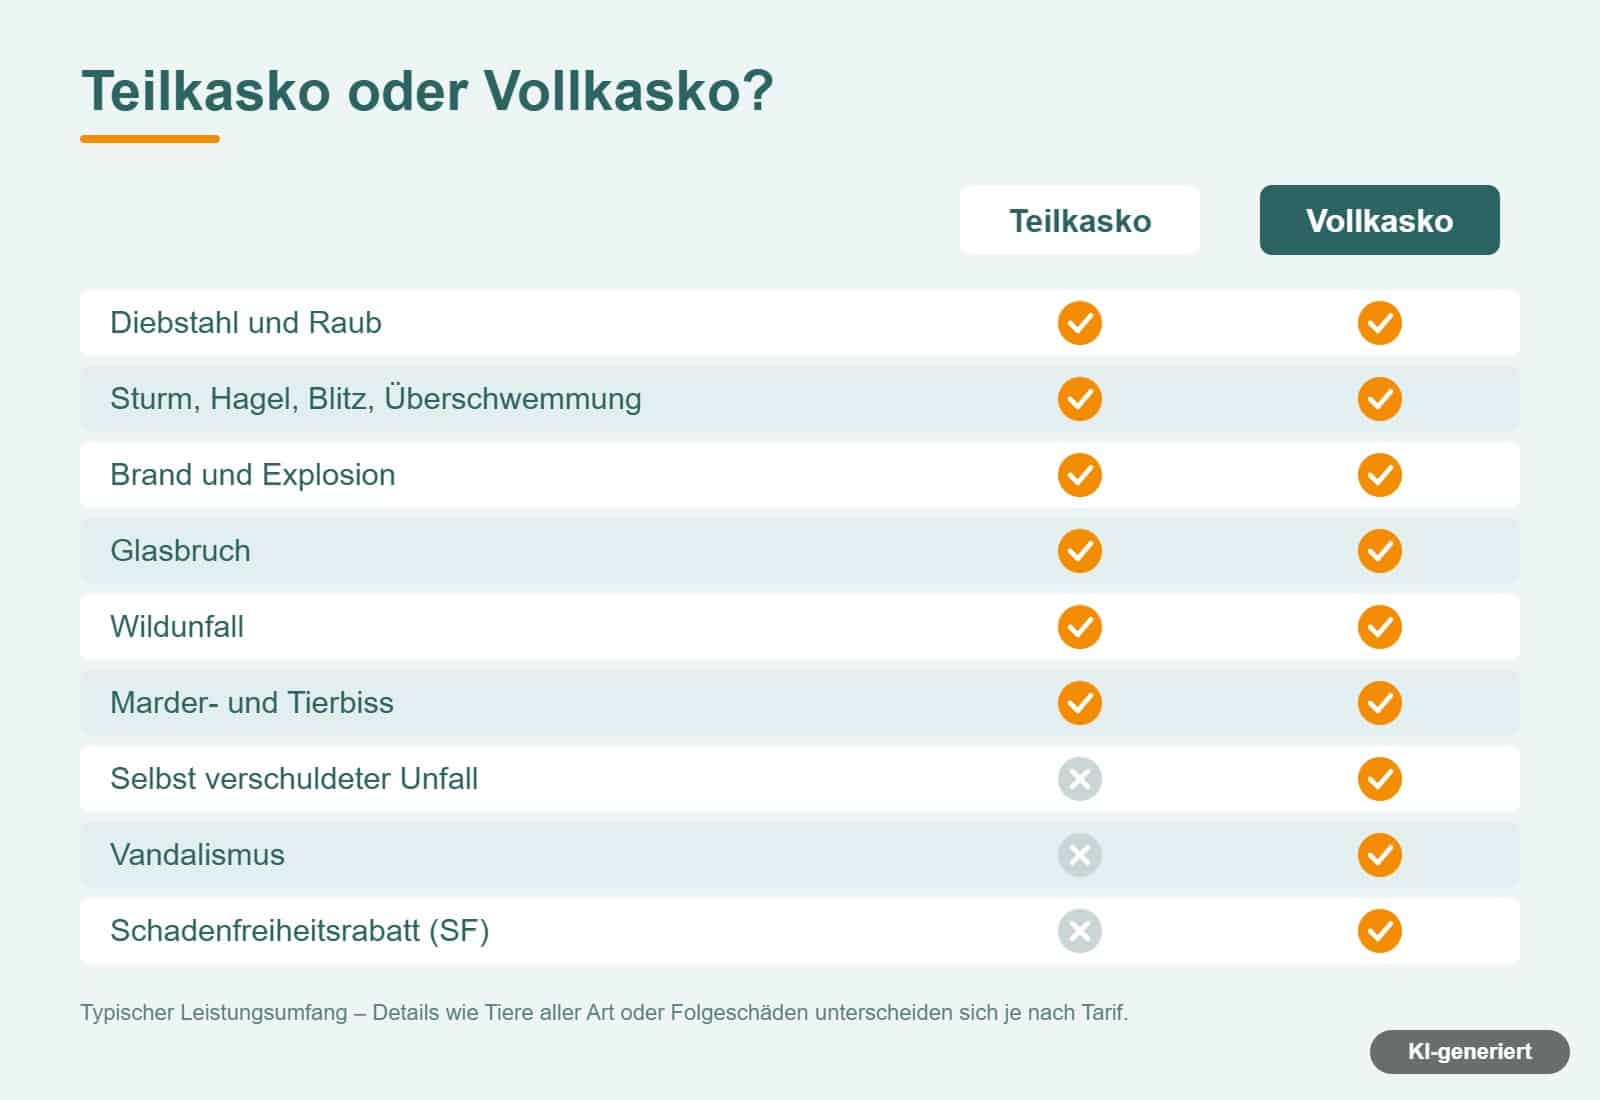
Die Teilkasko springt ein, wenn dein Auto durch Ereignisse beschädigt wird, auf die du keinen Einfluss hast. Typischerweise sind das:
Die Vollkasko enthält alle Leistungen der Teilkasko. Zusätzlich übernimmt sie:
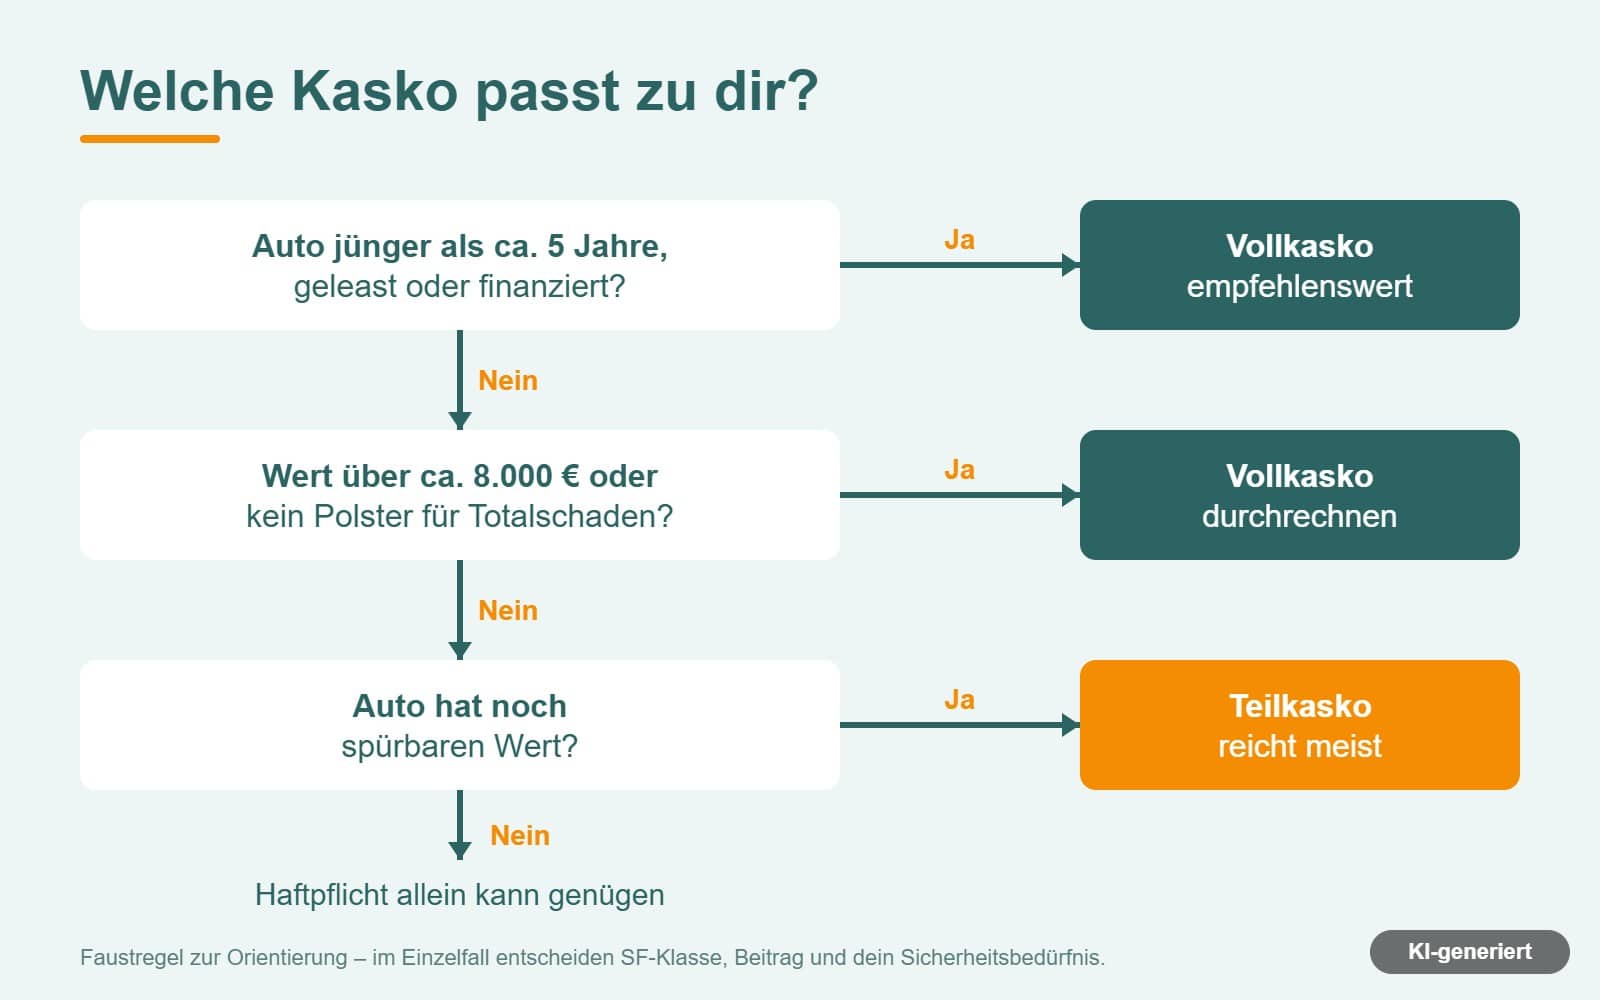
In den ersten Jahren verliert ein Auto stark an Wert. Gerade bei Neuwagen und jungen Gebrauchten ist Vollkasko meist sinnvoll.
Leasinggeber und Banken verlangen oft eine Vollkasko. Bei Leasing ist zusätzlich eine GAP-Deckung wichtig.
Wenn du einen Totalschaden nicht selbst stemmen könntest, aber auf das Auto angewiesen bist, schützt dich die Vollkasko.
Als Faustregel gilt: Ist das Auto älter als etwa fünf Jahre, reicht oft eine Teilkasko.
Liegt der Wert unter etwa 8.000 Euro, lohnt sich die Vollkasko häufig nicht mehr.
Kannst du kleinere Unfallschäden selbst bezahlen, sparst du mit der Teilkasko Beitrag.
Das klingt paradox, kommt aber vor. Den Schadenfreiheitsrabatt gibt es nur in der Vollkasko, nicht in der Teilkasko. Wer seit vielen Jahren unfallfrei fährt und eine hohe SF-Klasse hat, zahlt für die Vollkasko deshalb manchmal kaum mehr – im Einzelfall sogar weniger – als für eine Teilkasko. Hinzu kommt: Die Typklassen für Teil- und Vollkasko werden getrennt ermittelt und können sich deutlich unterscheiden.
Deshalb solltest du nicht nach Bauchgefühl auf Teilkasko umstellen, sondern beide Varianten konkret vergleichen. Genau das machen wir für dich.
Teilkasko ist nicht gleich Teilkasko. Die Unterschiede zwischen den Tarifen sind oft größer als der Unterschied im Preis. Wir prüfen unter anderem:
Nach einem Vollkasko-Schaden wirst du zurückgestuft. Bei kleineren Schäden kann es sich deshalb lohnen, die Kosten selbst zu tragen. Viele Versicherer bieten an, einen bereits regulierten Schaden innerhalb einer bestimmten Frist zurückzukaufen – du erstattest den Betrag und behältst deine SF-Klasse. Ob sich das rechnet, hängt von der Schadenhöhe und deinem Beitrag ab. Melde dich im Schadenfall einfach bei uns, wir rechnen es mit dir durch.
Nein. Die Vollkasko enthält immer die Leistungen der Teilkasko. Eine Teilkasko kannst du dagegen auch ohne Vollkasko abschließen.
Ja. In der Regel geht das zum Ablauf des Versicherungsjahres, manche Versicherer erlauben die Umstellung auch zwischendurch. Wichtig: Deine in der Vollkasko erfahrene Schadenfreiheitsklasse wird bei vielen Versicherern gespeichert, falls du später wieder in die Vollkasko wechselst.
Bei Fahrten unter Alkohol- oder Drogeneinfluss kann der Versicherer die Leistung kürzen oder ganz verweigern. Vorsätzlich verursachte Schäden sind nie versichert.
Der wichtigste Stichtag für den Wechsel der Kfz-Versicherung ist der 30. November. Mehr dazu liest du in unserem Ratgeber Kfz-Versicherung wechseln.
Für dich entstehen in der Regel keine zusätzlichen Kosten. Wir werden von den Versicherern vergütet – diese Vergütung ist bereits im Beitrag enthalten.
Versicherungsmakler und Geschäftsführer der BK-Maklerbüro GmbH in Hannover-Linden. Er ist seit rund 20 Jahren in der Versicherungsbranche tätig und vergleicht für Privatkunden, Familien und Selbstständige in Hannover und der Region unabhängig Tarife.
Schick uns deinen Versicherungsschein – am einfachsten über die Simplr-App. Wir vergleichen beide Varianten und sagen dir ehrlich, was sich für dein Auto lohnt.
Stand: Oktober 2026. Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine individuelle Beratung. Maßgeblich sind die Bedingungen deines Vertrags. Die Faustregeln zu Fahrzeugalter und ‑wert dienen nur der Orientierung.
Quellen:
Faustregeln Fahrzeugalter und ‑wert: Finanztip
Unterschiede Haftpflicht, Teilkasko, Vollkasko: ADAC
Rückstufung nach Kasko-Schaden: Check24
Bilder: KI-generierte Illustrationen
©2026. BK-Maklerbüro GmbH - Unabhängiger Versicherungsmakler. All Rights Reserved.
Ich bestätige, die Erstinformationen für Versicherungsmakler gemäß § 15 VersVermV und die Informationen gemäß § 60 Abs. 1 S.2 und Abs. 2 VVG gelesen zu haben.
1. Informationspflichtiger - Ihr Versicherungsvermittler:
Ihr Ansprechpartner für diesen Auftrag ist:
BK-Maklerbüro GmbH
Ungerstraße 26
30451 Hannover
Telefon: 01773366613
Amtsgericht: Amtsgericht Hannover HRB 229888
Geschäftsführung: Steffen Becker
2. Status des Informationspflichtigen nach der Gewerbeordnung, Meldung und Registrierung:
Der Informationspflichtige ist als Versicherungsmakler mit einer Erlaubnis nach §34d Abs. 1 der Gewerbeordnung bei der zuständigen Behörde, der Industrie- und Handelskammer gemeldet und im Vermittlerregister unter der Registrierungsnummer: D-N6SB-V1V8J-87 registriert.
3. Beratung und Vergütung:
Der Informationspflichtige bietet im Zuge der Vermittlung eine Beratung gemäß den gesetzlichen Vorgaben an und erhält für die erfolgreiche Vermittlung eines Versicherungsvertrages eine Provision und ggf. eine Servicepauschale vom Produktanbieter.
Der Informationspflichtige erhält als Vergütung weitere Zuwendungen. Diese sind bereits in der Versicherungsprämie enthalten und somit vom Kunden nicht separat zu bezahlen.
Außerdem kann der Informationspflichtige abweichend mit dem Kunden als Vergütung eine Kombination aus Provision und Honorar oder lediglich Honorar vereinbaren. Das Honorar ist dann vom Kunden separat zu bezahlen.
Dies ist jeweils abhängig von den Wünschen und Bedürfnissen des Kunden und den Versicherungsprodukten, welche eventuell vermittelt werden.
4. Gemeinsame Registerstelle gem. § 11a Abs. 1 und § 34d GewO:
DIHK | Deutscher Industrie- und Handelskammertag e.V.
Breite Straße 29, 10178 Berlin
Telefon: (0 180) 60 05 85 0 (0,20 EUR pro Anruf)
E-Mail: vr@dihk.de
www.vermittlerregister.info
5. Beteiligungen von bzw. an dem Informationspflichtigen:
Der Informationspflichtige besitzt keine direkten oder indirekten Beteiligungen von über 10 Prozent an Stimmrechten oder dem Kapital von Versicherungsunternehmen.
Es gibt keine Versicherungsunternehmen oder Mutterunternehmen eines Versicherungsunternehmens, welche direkte oder indirekte Beteiligungen von über 10 Prozent an den Stimmrechten oder am Kapital des Informationspflichtigen besitzt.
6. Schlichtungsstellen für Streitigkeiten zwischen dem Informationspflichtigen und Versicherungsnehmern:
Versicherungsombudsmann e.V.
Postfach 08 06 32, 10006 Berlin
Ombudsmann private Kranken- und Pflegeversicherung
Postfach 06 02 22, 10052 Berlin
Zusätzliche Information:
Behandlung von Beschwerden gem. § 17 Abs. 2 Nr. 5 VersVermV
Sofern Sie mit den Dienstleistungen des Informationspflichtigen einmal nicht zufrieden sein sollten, können Beschwerden jederzeit an den Informationspflichtigen und den zuvor genannten Kontaktdaten gerichtet werden. Das Verfahren zur Bearbeitung Ihrer Beschwerde sieht vor, dass nach Eingang Ihrer Beschwerde Ihr Vermittler diese gerne intern prüfen und Ihnen eine Stellungnahme zukommen lassen wird.
