2027 bringt in der Krankenversicherung zwei große Veränderungen: Die Grenze für den Wechsel in die private Krankenversicherung steigt deutlich, und für viele Privatversicherte werden die Beiträge teurer. Hier erfährst du, wer 2027 in die PKV wechseln kann, worauf du dabei achten solltest und was du tun kannst, wenn dein Beitrag steigt.
Versicherungspflichtgrenze 2027
0 €
Beitragsbemessungsgrenze 2027
0 €
der Privatversicherten zahlen mehr
über 0 %
Die neuen Grenzen für 2027
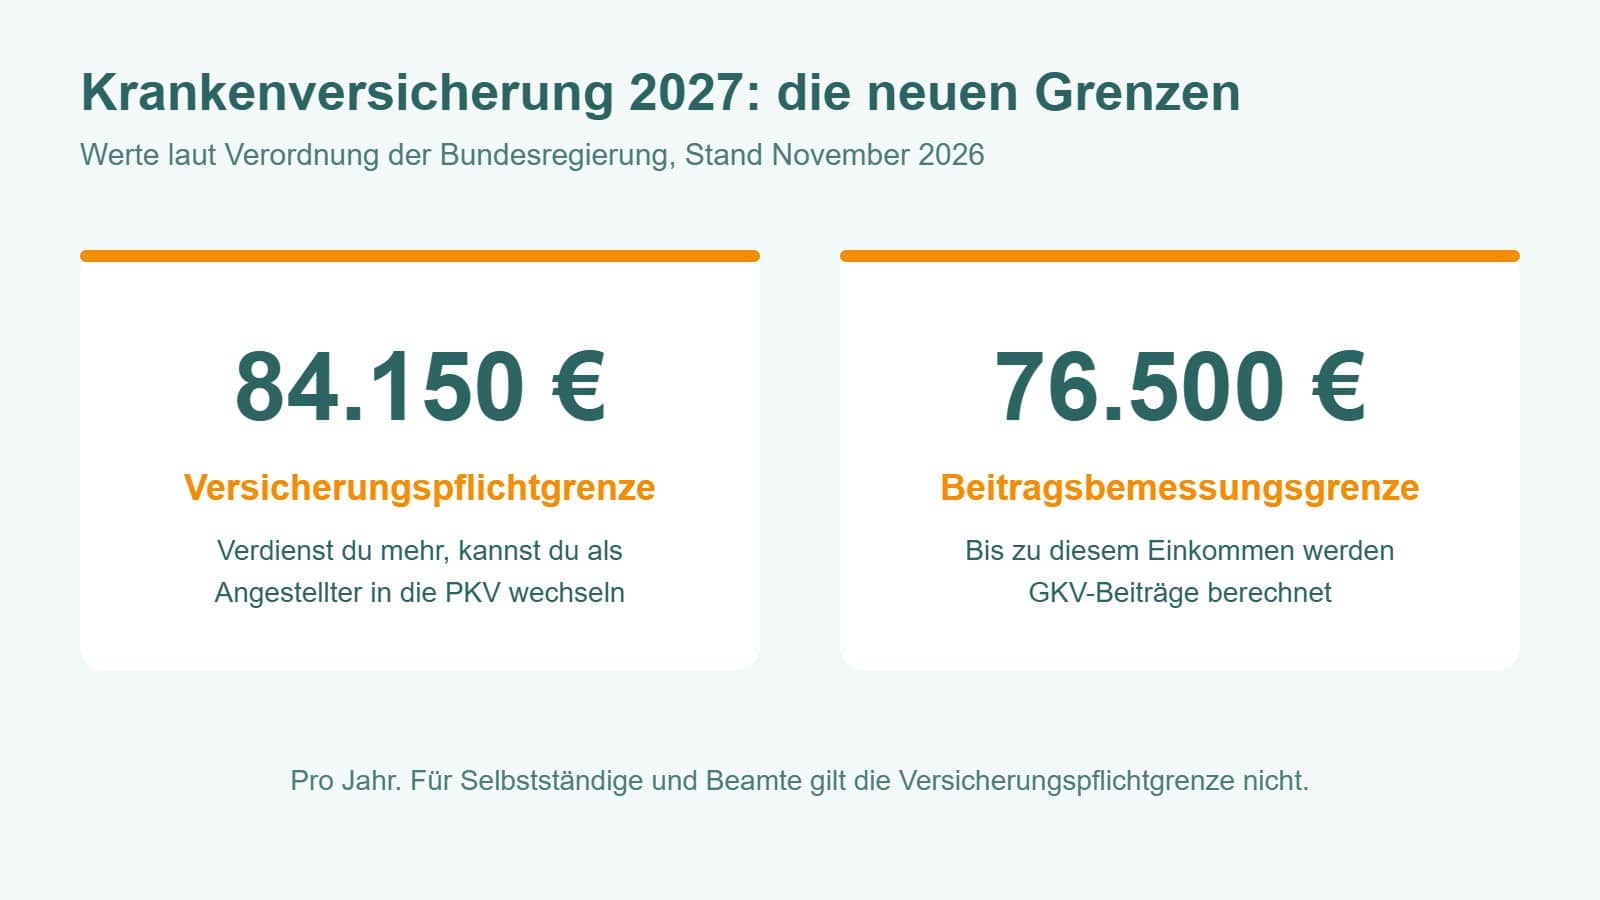
Die Bundesregierung hat am 7. Oktober 2026 die Rechengrößen der Sozialversicherung für 2027 beschlossen. Die Jahresarbeitsentgeltgrenze, also die Versicherungspflichtgrenze, steigt auf 84.150 Euro. Die Beitragsbemessungsgrenze in der Krankenversicherung steigt auf 76.500 Euro im Jahr. Beide Werte wurden stärker angehoben als die Löhne. Der Bundesrat muss der Verordnung noch zustimmen.
Wer 2027 in die PKV wechseln kann
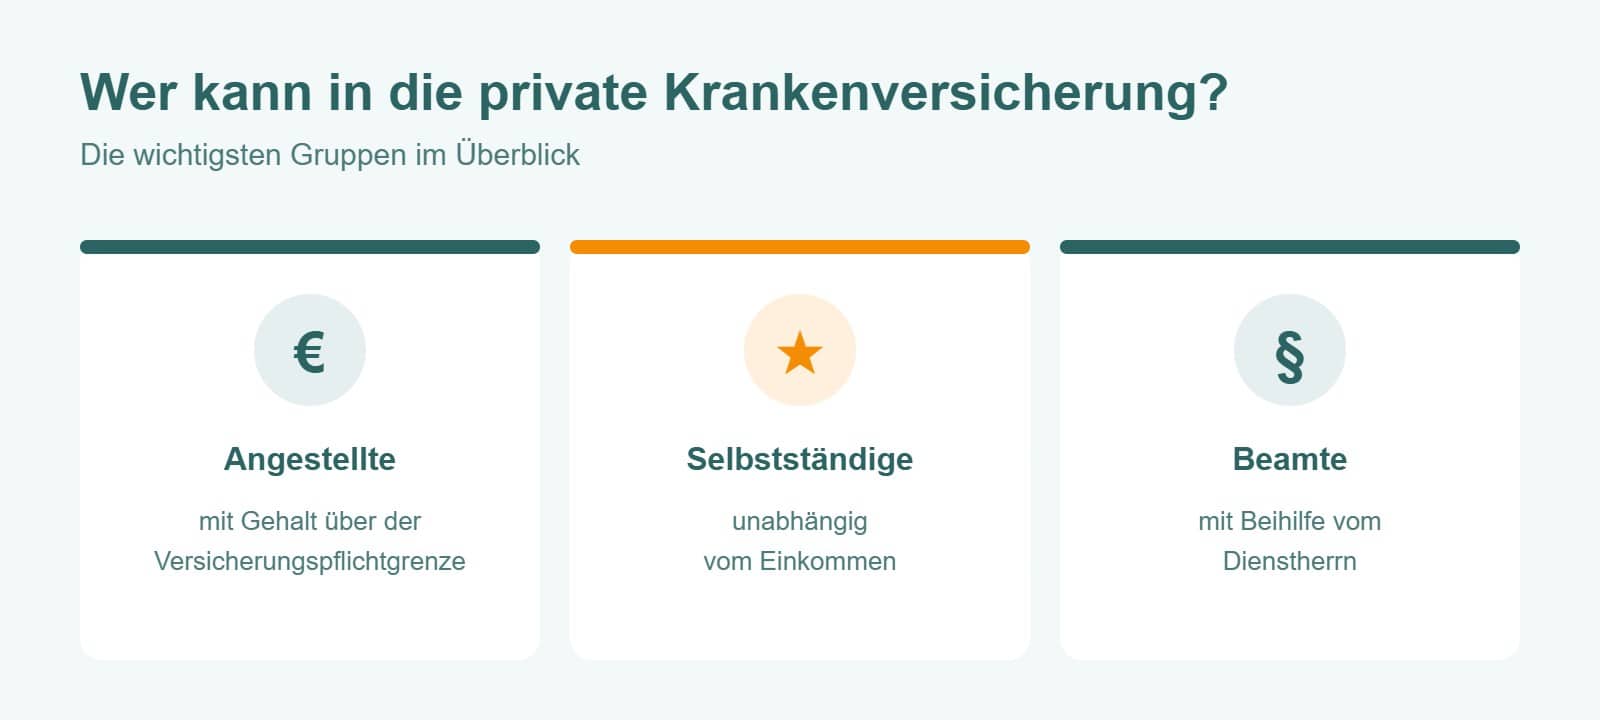
Angestellte: Dein regelmäßiges Jahresgehalt muss über der Versicherungspflichtgrenze liegen und voraussichtlich auch im folgenden Jahr darüber bleiben. Die Versicherungspflicht endet dann mit Ablauf des Kalenderjahres.
Selbstständige und Freiberufler: Sie können sich unabhängig vom Einkommen privat versichern.
Beamte: Sie bekommen Beihilfe von ihrem Dienstherrn und sichern den Rest meist über einen Beihilfetarif der PKV ab.
Rückkehr in die GKV ist oft schwierigWer 55 Jahre oder älter ist und in den letzten fünf Jahren nicht gesetzlich versichert war, kommt in der Regel nicht mehr in die gesetzliche Krankenversicherung zurück (§ 6 Abs. 3a SGB V). Der Wechsel in die PKV ist deshalb eine Entscheidung für viele Jahre und sollte gut überlegt sein.
Für wen sich die PKV lohnt und was du bedenken solltest
Leistungen nach Vertrag
Deine Leistungen sind vertraglich garantiert und können nicht vom Gesetzgeber gekürzt werden. Je nach Tarif zum Beispiel Chefarzt, Einbettzimmer oder hochwertiger Zahnersatz.
Familie mitdenken
Anders als in der GKV gibt es keine kostenlose Familienversicherung. Kinder und Partner ohne eigenes Einkommen brauchen einen eigenen Beitrag.
Beiträge im Alter
Der Beitrag hängt nicht vom Einkommen ab. Er kann im Laufe der Jahre steigen. Altersrückstellungen und der gesetzliche Zuschlag von 10 Prozent bis zum 60. Lebensjahr dämpfen das.
Beiträge steigen 2027: Was du jetzt tun kannst
Für gut die Hälfte der Privatversicherten steigen die Beiträge 2027. Im Durchschnitt beträgt die Erhöhung für diese Versicherten 13,4 Prozent. Gründe sind vor allem steigende Kosten für medizinische Leistungen und Personal. Wenn dein Beitrag steigt, musst du das nicht einfach hinnehmen:
Dein Recht auf Tarifwechsel (§ 204 VVG)Du darfst jederzeit in einen anderen Tarif deines Versicherers mit gleichartigem Versicherungsschutz wechseln. Deine Altersrückstellungen nimmst du dabei mit. Für Mehrleistungen im neuen Tarif kann der Versicherer einen Risikozuschlag, einen Leistungsausschluss oder eine Wartezeit verlangen.
Tarifwechsel beim eigenen Versicherer prüfen: Oft gibt es neuere Tarife mit ähnlichen Leistungen und niedrigerem Beitrag.
Selbstbehalt anpassen: Ein höherer Selbstbehalt senkt den Beitrag, kostet dich aber mehr, wenn du Leistungen brauchst.
Leistungen gezielt prüfen: Zahlst du für Bausteine, die du gar nicht brauchst?
Nicht vorschnell den Versicherer wechseln: Bei einem Wechsel zu einem anderen Unternehmen gehen Altersrückstellungen teilweise verloren, und es gibt eine neue Gesundheitsprüfung.
Darauf achten wir bei der Auswahl
Leistungskatalog: Ambulant, stationär und Zahn, und zwar so, dass er auch in 30 Jahren noch passt.
Beitragsstabilität: Wie haben sich die Beiträge des Versicherers in der Vergangenheit entwickelt?
Krankentagegeld: Gerade für Selbstständige wichtig, damit der Verdienstausfall bei Krankheit abgesichert ist.
Gesundheitsfragen: Wir gehen sie sorgfältig mit dir durch. Falsche Angaben können den Versicherungsschutz gefährden.
Beitragsentlastung im Alter: Mit einem Entlastungsbaustein kannst du deinen Beitrag im Ruhestand senken.
So gehen wir gemeinsam vor
1. Situation klären
Einkommen, Familienplanung, Beruf und Gesundheit: Wir prüfen, ob die PKV überhaupt zu dir passt.
2. Gesundheitsfragen vorbereiten
Wir helfen dir, die Fragen vollständig und richtig zu beantworten.
3. Tarife vergleichen
Wir vergleichen Leistungen und Beiträge vieler Versicherer, auch im Vergleich zur GKV.
4. Langfristig betreuen
Bei Beitragserhöhungen prüfen wir für dich den Tarifwechsel. Unterlagen findest du in der Simplr-App.
Meine Einschätzung
Die PKV kann eine sehr gute Entscheidung sein, aber sie ist eine Entscheidung für Jahrzehnte. Ich rate niemandem, nur wegen eines günstigen Einstiegsbeitrags zu wechseln. Wer schon privat versichert ist und jetzt eine Erhöhung bekommt, sollte zuerst einen Tarifwechsel beim eigenen Versicherer prüfen, bevor er über einen Wechsel des Versicherers nachdenkt.
Steffen Becker
Versicherungsmakler, BK-Maklerbüro GmbH
Häufige Fragen zur privaten Krankenversicherung
Wenn dein regelmäßiges Jahresgehalt über der Versicherungspflichtgrenze liegt und voraussichtlich auch im nächsten Jahr darüber bleibt. Die Versicherungspflicht endet dann zum Ende des Kalenderjahres. Wir prüfen gern mit dir, ab wann es bei dir möglich ist.
Das hängt von deinem Alter beim Eintritt, deiner Gesundheit, dem Tarif und dem Selbstbehalt ab. Pauschale Zahlen helfen hier nicht weiter. Wir rechnen dir konkrete Angebote aus.
Unter 55 Jahren ist das zum Beispiel möglich, wenn du wieder versicherungspflichtig wirst. Ab 55 ist eine Rückkehr in der Regel ausgeschlossen, wenn du in den letzten fünf Jahren nicht gesetzlich versichert warst.
Prüfe zuerst einen Tarifwechsel bei deinem Versicherer nach § 204 VVG. So behältst du deine Altersrückstellungen. Wir schauen uns deine Möglichkeiten gern an.
Kinder müssen in der PKV einzeln versichert werden. Unter bestimmten Voraussetzungen können sie auch beitragsfrei über den gesetzlich versicherten Elternteil familienversichert sein. Das klären wir individuell.
Versicherungsmakler und Geschäftsführer der BK-Maklerbüro GmbH in Hannover-Linden. Er ist seit rund 20 Jahren in der Versicherungsbranche tätig und vergleicht für Privatkunden, Familien und Selbstständige in Hannover und der Region unabhängig Tarife.
Lass uns deine Krankenversicherung gemeinsam prüfen
Ob Wechsel in die PKV oder Beitragserhöhung im bestehenden Vertrag: Wir zeigen dir deine Möglichkeiten. Persönlich in Hannover oder Holzminden oder am Telefon.
Stand: November 2026. Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine individuelle Beratung. Die Rechengrößen 2027 gelten vorbehaltlich der Zustimmung des Bundesrats. Mehr zum Thema findest du auf unserer Seite zur privaten Krankenversicherung.
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.
Ich bestätige, die Erstinformationen für Versicherungsmakler gemäß § 15 VersVermV und die Informationen gemäß § 60 Abs. 1 S.2 und Abs. 2 VVG gelesen zu haben.
1. Informationspflichtiger - Ihr Versicherungsvermittler:
Ihr Ansprechpartner für diesen Auftrag ist:
2. Status des Informationspflichtigen nach der Gewerbeordnung, Meldung und Registrierung:
Der Informationspflichtige ist als Versicherungsmakler mit einer Erlaubnis nach §34d Abs. 1 der Gewerbeordnung bei der zuständigen Behörde, der Industrie- und Handelskammer gemeldet und im Vermittlerregister unter der Registrierungsnummer: D-N6SB-V1V8J-87 registriert.
3. Beratung und Vergütung:
Der Informationspflichtige bietet im Zuge der Vermittlung eine Beratung gemäß den gesetzlichen Vorgaben an und erhält für die erfolgreiche Vermittlung eines Versicherungsvertrages eine Provision und ggf. eine Servicepauschale vom Produktanbieter.
Der Informationspflichtige erhält als Vergütung weitere Zuwendungen. Diese sind bereits in der Versicherungsprämie enthalten und somit vom Kunden nicht separat zu bezahlen.
Außerdem kann der Informationspflichtige abweichend mit dem Kunden als Vergütung eine Kombination aus Provision und Honorar oder lediglich Honorar vereinbaren. Das Honorar ist dann vom Kunden separat zu bezahlen.
Dies ist jeweils abhängig von den Wünschen und Bedürfnissen des Kunden und den Versicherungsprodukten, welche eventuell vermittelt werden.
4. Gemeinsame Registerstelle gem. § 11a Abs. 1 und § 34d GewO:
DIHK | Deutscher Industrie- und Handelskammertag e.V.
Breite Straße 29, 10178 Berlin
Telefon: (0 180) 60 05 85 0 (0,20 EUR pro Anruf)
E-Mail: vr@dihk.de
www.vermittlerregister.info
5. Beteiligungen von bzw. an dem Informationspflichtigen:
Der Informationspflichtige besitzt keine direkten oder indirekten Beteiligungen von über 10 Prozent an Stimmrechten oder dem Kapital von Versicherungsunternehmen.
Es gibt keine Versicherungsunternehmen oder Mutterunternehmen eines Versicherungsunternehmens, welche direkte oder indirekte Beteiligungen von über 10 Prozent an den Stimmrechten oder am Kapital des Informationspflichtigen besitzt.
6. Schlichtungsstellen für Streitigkeiten zwischen dem Informationspflichtigen und Versicherungsnehmern:
Versicherungsombudsmann e.V.
Postfach 08 06 32, 10006 Berlin
Ombudsmann private Kranken- und Pflegeversicherung
Postfach 06 02 22, 10052 Berlin
Zusätzliche Information:
Behandlung von Beschwerden gem. § 17 Abs. 2 Nr. 5 VersVermV
Sofern Sie mit den Dienstleistungen des Informationspflichtigen einmal nicht zufrieden sein sollten, können Beschwerden jederzeit an den Informationspflichtigen und den zuvor genannten Kontaktdaten gerichtet werden. Das Verfahren zur Bearbeitung Ihrer Beschwerde sieht vor, dass nach Eingang Ihrer Beschwerde Ihr Vermittler diese gerne intern prüfen und Ihnen eine Stellungnahme zukommen lassen wird.
 BK-Maklerbüro