Altersvorsorge: Deine Möglichkeiten im Überblick
Gesetzliche Rente, Betriebsrente, private Vorsorge und ab 2027 die neue geförderte Altersvorsorge: Wir zeigen dir, welche Bausteine zu dir passen, und vergleichen die Angebote vieler Versicherer unabhängig für dich.
Die gesetzliche Rente bleibt für die meisten Menschen die wichtigste Einnahme im Alter. Weil immer weniger Beitragszahler immer mehr Rentnern gegenüberstehen, wird sie laut Deutscher Rentenversicherung in den kommenden Jahrzehnten aber langsamer wachsen als die Löhne.
Deshalb lohnt es sich, zusätzlich vorzusorgen. Wie dein persönlicher Mix aussieht, hängt von deinem Beruf, deinem Einkommen und deinen Zielen ab. Genau dabei helfen wir dir.
So findest du deine Rentenlücke
Ab 27 Jahren bekommst du regelmäßig eine Renteninformation, wenn du mindestens fünf Jahre Beiträge gezahlt hast
In der Digitalen Rentenübersicht siehst du Ansprüche aus allen drei Säulen
Wir vergleichen deine Ansprüche mit dem, was du im Alter brauchst
Daraus planen wir gemeinsam die passenden Bausteine
DAS DREI-SÄULEN-MODELL
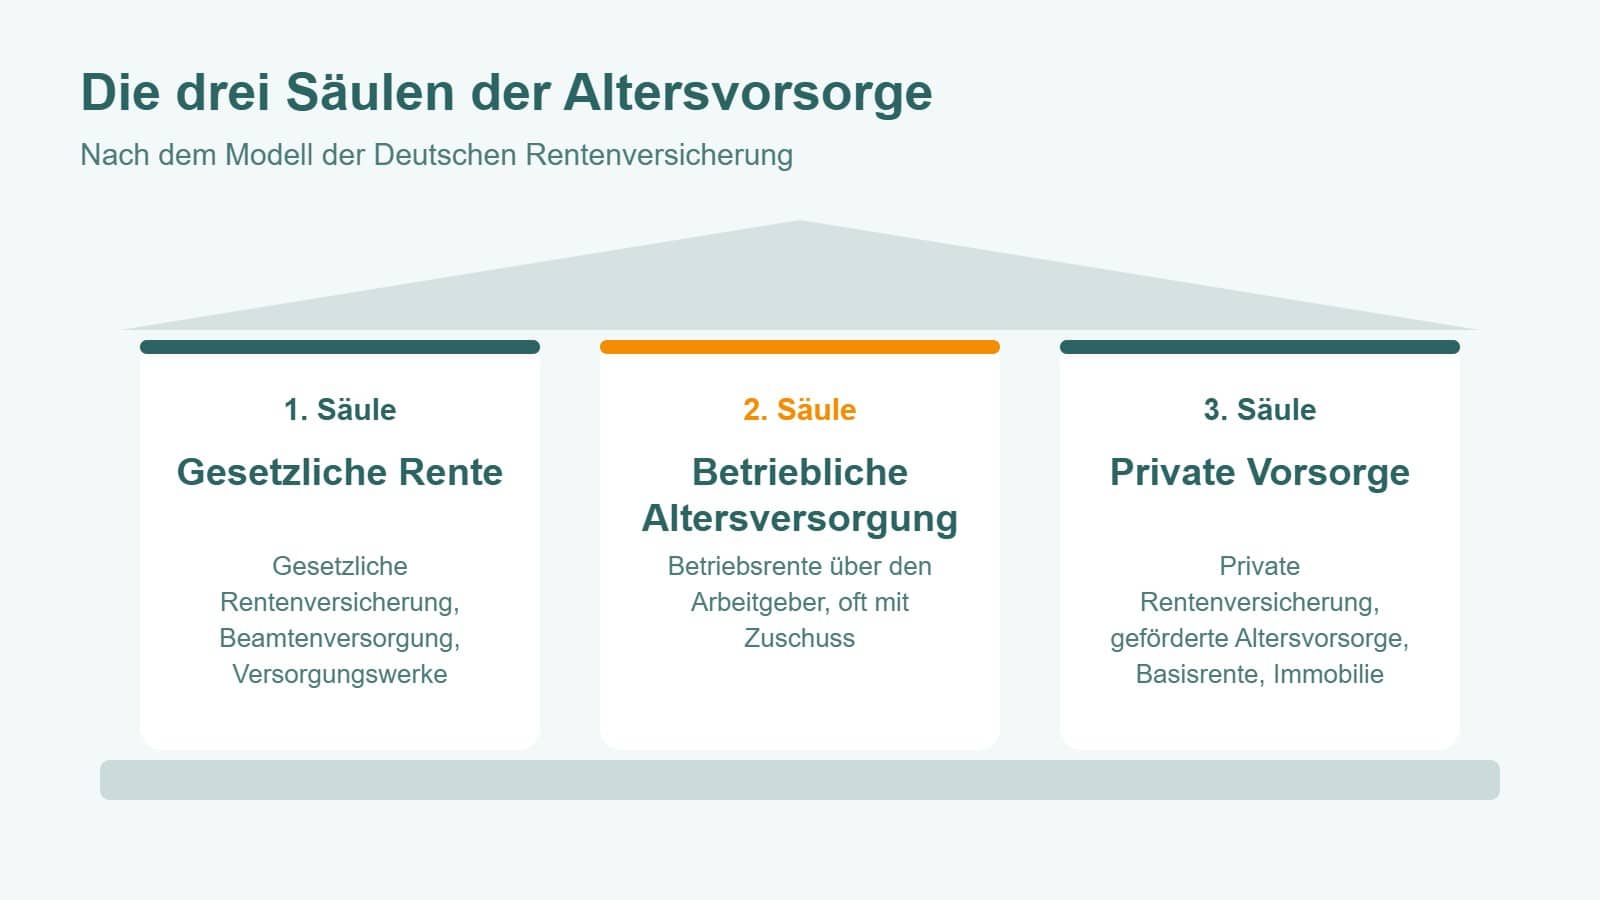
Die drei Säulen der Altersvorsorge
Deine Altersvorsorge setzt sich aus bis zu drei Säulen zusammen. Der richtige Mix ist ganz persönlich.
1. Säule: Gesetzliche Rente
Die gesetzliche Rentenversicherung, die Beamtenversorgung und die berufsständischen Versorgungswerke bilden das Fundament.
2. Säule: Betriebliche Altersversorgung
Dein Arbeitgeber organisiert die Betriebsrente. Beiträge können steuer- und sozialabgabenbegünstigt aus dem Bruttogehalt fließen.
3. Säule: Private Vorsorge
Private Rentenversicherung, geförderte Altersvorsorge, Basisrente oder Immobilie: Hier entscheidest du selbst, wie du vorsorgst.
VORSORGE-FINDER
Welche Altersvorsorge passt zu dir?
Beantworte vier kurze Fragen. Der Vorsorge-Finder zeigt dir die passenden Möglichkeiten und führt dich direkt zur richtigen Seite.
Vorsorge-Finder: Welche Altersvorsorge passt zu dir?
Vier kurze Fragen, danach siehst du, welche Möglichkeiten für dich zuerst in Frage kommen.
1. Wie arbeitest du?
2. Was ist dir am wichtigsten?
3. Wie alt bist du?
4. Hast du Kinder oder schon einen Riester-Vertrag?
Bitte beantworte die Fragen 1 bis 3.
Diese Möglichkeiten passen am besten zu dir
Lass uns dein Ergebnis gemeinsam durchgehen. Steffen Becker prüft mit dir, welche Kombination zu deinem Einkommen, deinen Zielen und deinen bestehenden Verträgen passt.
Der Vorsorge-Finder gibt eine allgemeine Orientierung und ersetzt keine Beratung. Wir beraten zu Versicherungsprodukten. Zu reinen Depot- oder Fondslösungen geben wir keine Anlageberatung.
DEINE MÖGLICHKEITEN
Altersvorsorge und Absicherung im Überblick
Diese Bausteine kombinieren wir für dich. Klick auf einen Baustein, um mehr zu erfahren.
Neue geförderte Altersvorsorge
Ab 2027 legt der Staat auf jeden eingezahlten Euro eine Zulage obendrauf, als Altersvorsorgedepot oder Garantieprodukt.
Ab dem 1. Januar 2027 löst eine neue geförderte Altersvorsorge die Riester-Rente für Neuabschlüsse ab. Laut Bundesfinanzministerium gibt es dann zwei Produktkategorien: das Altersvorsorgedepot, mit dem Standarddepot als besonders einfacher Form, und das Garantieprodukt mit 100 oder 80 Prozent Beitragsgarantie.
Die Förderung wird einfacher: Für jeden eingezahlten Euro gibt es eine feste Zulage, für Kinder zusätzlich eine Kinderzulage.
Gut zu wissenWir sind Versicherungsmakler nach § 34d GewO und beraten dich zu Versicherungsprodukten, zum Beispiel zu Rentenversicherungen, Garantieprodukten von Versicherern, Betriebsrenten über Versicherer und bestehenden Riester-Versicherungen. Zu reinen Depot- oder Fondslösungen geben wir keine Anlageberatung.
Meine Einschätzung
Altersvorsorge muss nicht kompliziert sein. Wichtig ist, früh anzufangen und die Förderungen mitzunehmen, die dir zustehen. Ich schaue mir immer zuerst an, was schon da ist: gesetzliche Rente, Betriebsrente, alte Verträge. Oft reicht ein kluger Mix statt eines großen neuen Vertrags. Und mit der Reform ab 2027 wird die geförderte Vorsorge endlich einfacher und transparenter. Darauf freue ich mich.
Steffen Becker
Versicherungsmakler, BK-Maklerbüro GmbH
GUT ZU WISSEN
Häufige Fragen zur Altersvorsorge
Welche Altersvorsorge ist die beste?
Die eine beste Altersvorsorge gibt es nicht. Entscheidend sind dein Beruf, dein Einkommen, dein Alter und ob du lieber Sicherheit oder Renditechancen möchtest. Meist ist ein Mix aus mehreren Bausteinen sinnvoll. Eine erste Orientierung gibt dir unser Vorsorge-Finder.
Ab wann sollte ich mit der Altersvorsorge anfangen?
So früh wie möglich. Je länger dein Geld angelegt ist, desto mehr kann es wachsen. Wer jung anfängt, kommt oft schon mit kleinen Beiträgen weit.
Wie viel Rente bekomme ich vom Staat?
Das steht in deiner Renteninformation. Die Deutsche Rentenversicherung schickt sie dir ab 27 Jahren regelmäßig zu, wenn du mindestens fünf Jahre Beiträge gezahlt hast. In der Digitalen Rentenübersicht siehst du außerdem Ansprüche aus Betriebsrenten und privaten Verträgen.
Welche Altersvorsorge ist für Selbstständige sinnvoll?
Selbstständige sind oft nicht in der gesetzlichen Rentenversicherung pflichtversichert. Interessant sind vor allem die Basisrente mit Steuervorteil und die private Rentenversicherung. Ab 2027 können auch viele Selbstständige die neue geförderte Altersvorsorge nutzen.
Kann ich verschiedene Formen der Altersvorsorge kombinieren?
Ja, und das ist meistens sinnvoll. Zum Beispiel eine Betriebsrente mit Arbeitgeberzuschuss, dazu die neue geförderte Altersvorsorge und eine private Rentenversicherung für mehr Flexibilität.
Was passiert ab 2027 mit meinem Riester-Vertrag?
Bestehende Riester-Verträge haben Bestandsschutz und laufen weiter. Du kannst laut Bundesfinanzministerium in einen neuen Vertrag wechseln, ohne die bisherige Förderung zurückzahlen zu müssen. Dabei können Kosten anfallen. Ob sich das lohnt, prüfen wir mit dir. Mehr dazu im Ratgeber zur neuen Altersvorsorge ab 2027.
KONTAKT
Lass uns deine Altersvorsorge gemeinsam planen
Persönlich in Hannover oder Holzminden, am Telefon oder per Video. Für dich kostenlos und unverbindlich.
Büro Hannover
Steffen Becker Ungerstraße 26, 30451 Hannover Montag bis Freitag, 9 bis 20 Uhr
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.
Ich bestätige, die Erstinformationen für Versicherungsmakler gemäß § 15 VersVermV und die Informationen gemäß § 60 Abs. 1 S.2 und Abs. 2 VVG gelesen zu haben.
1. Informationspflichtiger - Ihr Versicherungsvermittler:
Ihr Ansprechpartner für diesen Auftrag ist:
2. Status des Informationspflichtigen nach der Gewerbeordnung, Meldung und Registrierung:
Der Informationspflichtige ist als Versicherungsmakler mit einer Erlaubnis nach §34d Abs. 1 der Gewerbeordnung bei der zuständigen Behörde, der Industrie- und Handelskammer gemeldet und im Vermittlerregister unter der Registrierungsnummer: D-N6SB-V1V8J-87 registriert.
3. Beratung und Vergütung:
Der Informationspflichtige bietet im Zuge der Vermittlung eine Beratung gemäß den gesetzlichen Vorgaben an und erhält für die erfolgreiche Vermittlung eines Versicherungsvertrages eine Provision und ggf. eine Servicepauschale vom Produktanbieter.
Der Informationspflichtige erhält als Vergütung weitere Zuwendungen. Diese sind bereits in der Versicherungsprämie enthalten und somit vom Kunden nicht separat zu bezahlen.
Außerdem kann der Informationspflichtige abweichend mit dem Kunden als Vergütung eine Kombination aus Provision und Honorar oder lediglich Honorar vereinbaren. Das Honorar ist dann vom Kunden separat zu bezahlen.
Dies ist jeweils abhängig von den Wünschen und Bedürfnissen des Kunden und den Versicherungsprodukten, welche eventuell vermittelt werden.
4. Gemeinsame Registerstelle gem. § 11a Abs. 1 und § 34d GewO:
DIHK | Deutscher Industrie- und Handelskammertag e.V.
Breite Straße 29, 10178 Berlin
Telefon: (0 180) 60 05 85 0 (0,20 EUR pro Anruf)
E-Mail: vr@dihk.de
www.vermittlerregister.info
5. Beteiligungen von bzw. an dem Informationspflichtigen:
Der Informationspflichtige besitzt keine direkten oder indirekten Beteiligungen von über 10 Prozent an Stimmrechten oder dem Kapital von Versicherungsunternehmen.
Es gibt keine Versicherungsunternehmen oder Mutterunternehmen eines Versicherungsunternehmens, welche direkte oder indirekte Beteiligungen von über 10 Prozent an den Stimmrechten oder am Kapital des Informationspflichtigen besitzt.
6. Schlichtungsstellen für Streitigkeiten zwischen dem Informationspflichtigen und Versicherungsnehmern:
Versicherungsombudsmann e.V.
Postfach 08 06 32, 10006 Berlin
Ombudsmann private Kranken- und Pflegeversicherung
Postfach 06 02 22, 10052 Berlin
Zusätzliche Information:
Behandlung von Beschwerden gem. § 17 Abs. 2 Nr. 5 VersVermV
Sofern Sie mit den Dienstleistungen des Informationspflichtigen einmal nicht zufrieden sein sollten, können Beschwerden jederzeit an den Informationspflichtigen und den zuvor genannten Kontaktdaten gerichtet werden. Das Verfahren zur Bearbeitung Ihrer Beschwerde sieht vor, dass nach Eingang Ihrer Beschwerde Ihr Vermittler diese gerne intern prüfen und Ihnen eine Stellungnahme zukommen lassen wird.
 BK-Maklerbüro