Versicherungen für Selbstständige: Was du wirklich brauchst
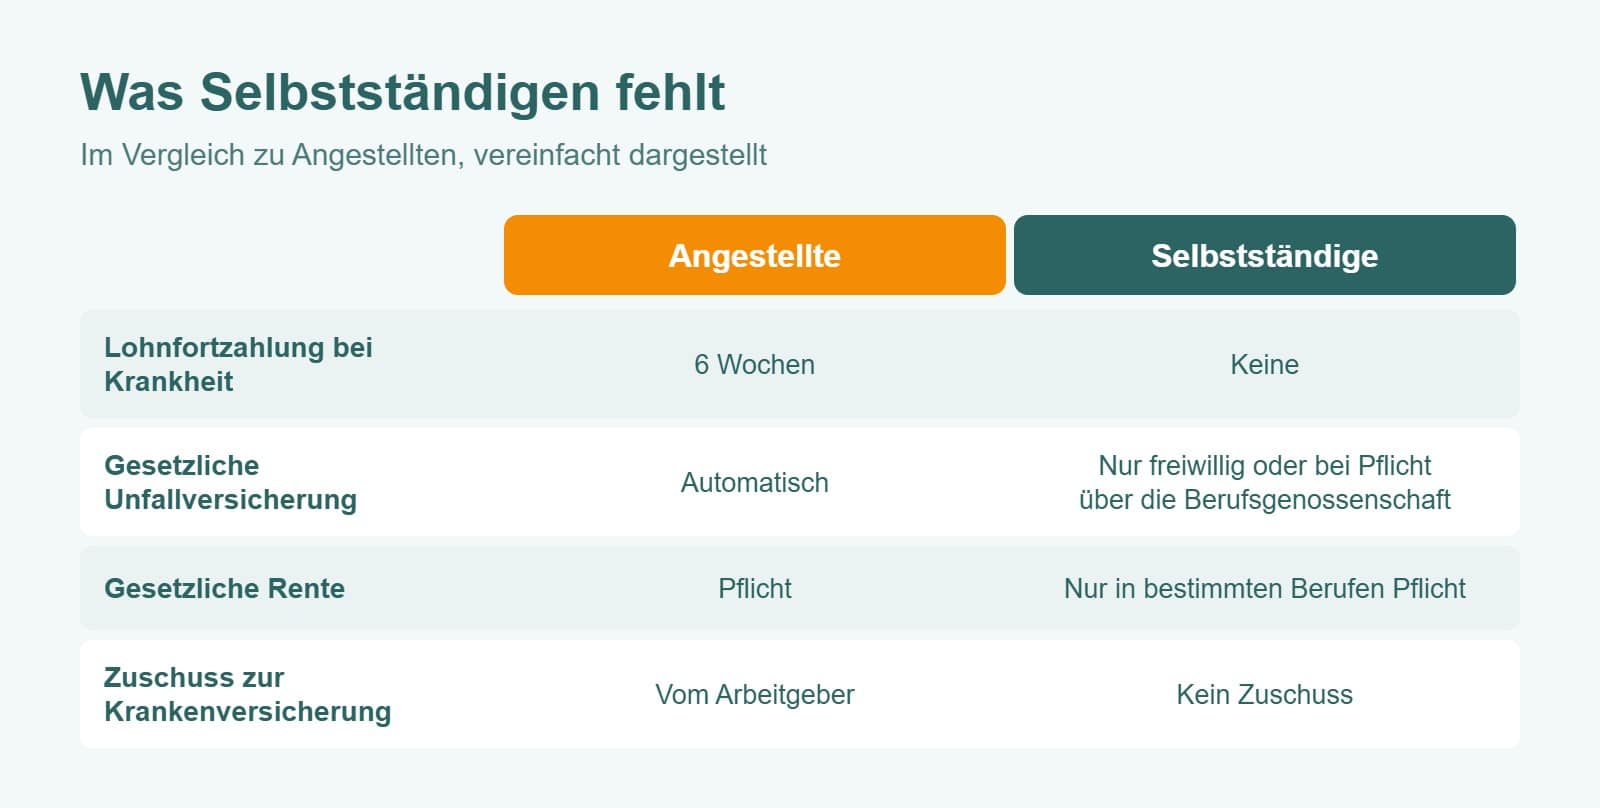
Als Selbstständiger fehlt dir vieles, was Angestellte automatisch haben: keine Lohnfortzahlung, oft keine gesetzliche Rente und keine Unfallversicherung. Welche Versicherungen du privat und für dein Business brauchst, zeigen wir dir hier.
Lohnfortzahlung
0 Wochen
geförderter Beitrag ab 2027
0 €
BU durch Psyche
0 %
Welche Versicherungen brauchen Selbstständige?
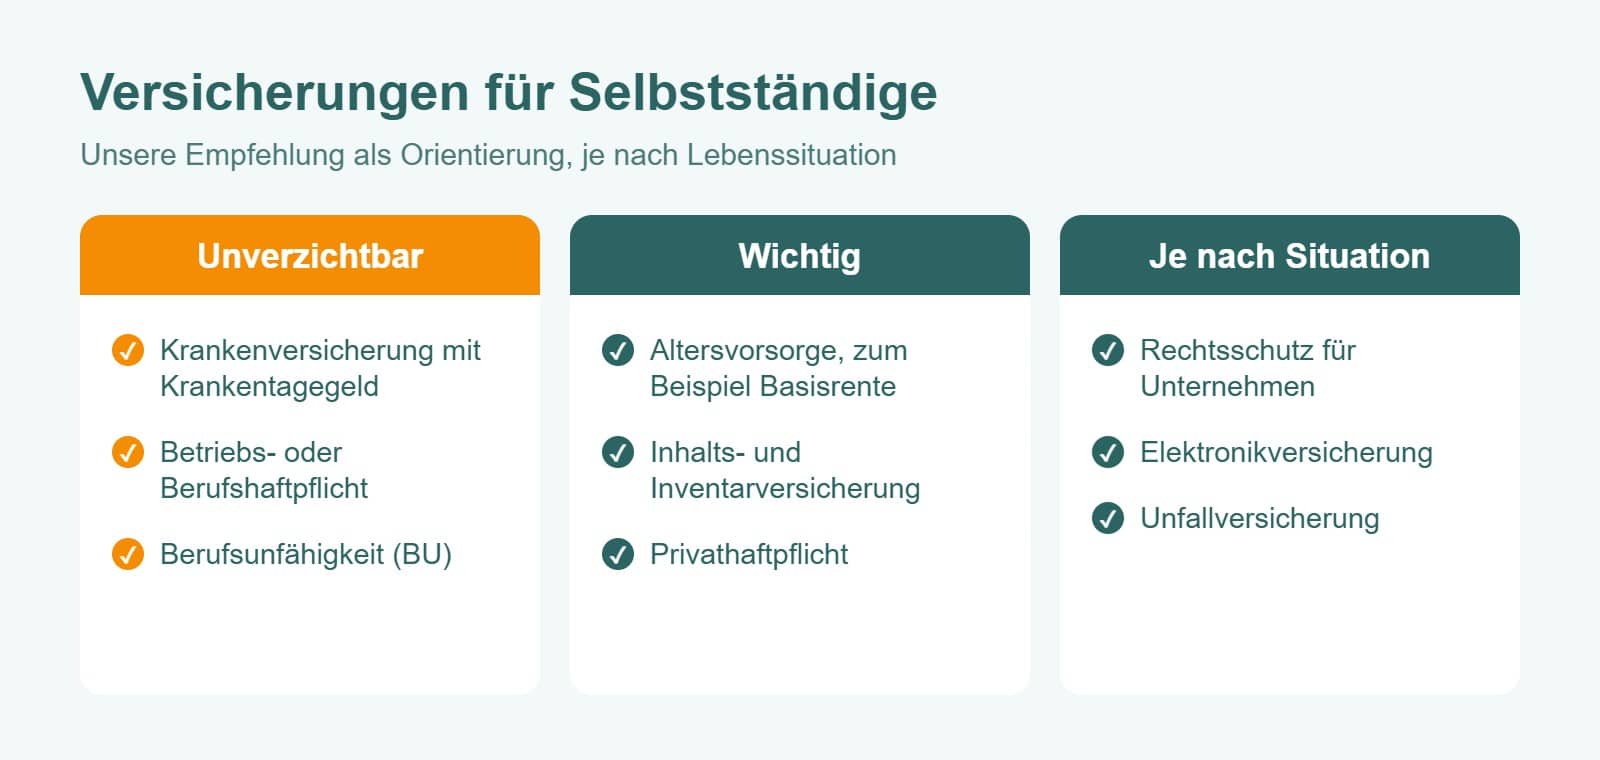
Als Selbstständiger trägst du die Risiken selbst, die bei Angestellten der Arbeitgeber und die Sozialversicherung abfedern. Deshalb ist die Reihenfolge wichtig: zuerst Krankenversicherung, Haftpflicht für dein Business und deine Arbeitskraft, dann Altersvorsorge und Sachwerte.
Unverzichtbar für Selbstständige
Kranken- und Krankentagegeld
Krankenversicherung ist Pflicht. Weil keine Lohnfortzahlung kommt, brauchst du ein Krankentagegeld.
Bestimmte Selbstständige sind trotzdem rentenversicherungspflichtig, zum Beispiel viele Lehrer, Pflegepersonen und Handwerker. Bei der gesetzlichen Krankenversicherung gibt es Krankengeld nur, wenn du es ausdrücklich wählst. Bei der Berufsgenossenschaft kannst du dich als Unternehmer oft freiwillig unfallversichern.
Altersvorsorge und Absicherung für dein Business
Altersvorsorge: Basisrente mit Steuervorteil, private Rentenversicherung und ab 2027 auch die neue geförderte Altersvorsorge für viele Selbstständige.
Selbstständige sind oft so mit ihrem Geschäft beschäftigt, dass die eigene Absicherung hinten runterfällt. Dabei ist gerade hier die Arbeitskraft das wichtigste Kapital. Ich empfehle immer zuerst Krankentagegeld, Betriebshaftpflicht und BU. Bei der Altersvorsorge schauen wir dann gemeinsam, was steuerlich am meisten bringt.
Gesetzlich vorgeschrieben ist sie nur in bestimmten Berufen. Sinnvoll ist sie für fast alle, denn ein einziger Schaden beim Kunden kann sonst existenzbedrohend sein.
Nur in bestimmten Berufen, zum Beispiel als Lehrer, Pflegeperson oder Handwerker in der Handwerksrolle. Sonst bist du nicht pflichtversichert und musst selbst vorsorgen.
Versicherungsmakler und Geschäftsführer der BK-Maklerbüro GmbH in Hannover-Linden. Er ist seit rund 20 Jahren in der Versicherungsbranche tätig und vergleicht für Privatkunden, Familien und Selbstständige in Hannover und der Region unabhängig Tarife.
Stand: November 2026. Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine individuelle Beratung. Rechtliche Hinweise sind eine Arbeitshilfe. Welche Leistungen versichert sind, hängt vom jeweiligen Tarif ab.
Quellen: Rentenversicherungspflicht für Selbstständige: § 2 SGB VI Krankengeld nur mit Wahlerklärung: § 44 SGB V Freiwillige Unfallversicherung für Unternehmer: § 6 SGB VII Ursachen für Berufsunfähigkeit: MORGEN & MORGEN, Stand 05/2026 Bilder: eigene Grafiken
Cookie-Zustimmung verwalten
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.
Ich bestätige, die Erstinformationen für Versicherungsmakler gemäß § 15 VersVermV und die Informationen gemäß § 60 Abs. 1 S.2 und Abs. 2 VVG gelesen zu haben.
1. Informationspflichtiger - Ihr Versicherungsvermittler:
Ihr Ansprechpartner für diesen Auftrag ist:
2. Status des Informationspflichtigen nach der Gewerbeordnung, Meldung und Registrierung:
Der Informationspflichtige ist als Versicherungsmakler mit einer Erlaubnis nach §34d Abs. 1 der Gewerbeordnung bei der zuständigen Behörde, der Industrie- und Handelskammer gemeldet und im Vermittlerregister unter der Registrierungsnummer: D-N6SB-V1V8J-87 registriert.
3. Beratung und Vergütung:
Der Informationspflichtige bietet im Zuge der Vermittlung eine Beratung gemäß den gesetzlichen Vorgaben an und erhält für die erfolgreiche Vermittlung eines Versicherungsvertrages eine Provision und ggf. eine Servicepauschale vom Produktanbieter.
Der Informationspflichtige erhält als Vergütung weitere Zuwendungen. Diese sind bereits in der Versicherungsprämie enthalten und somit vom Kunden nicht separat zu bezahlen.
Außerdem kann der Informationspflichtige abweichend mit dem Kunden als Vergütung eine Kombination aus Provision und Honorar oder lediglich Honorar vereinbaren. Das Honorar ist dann vom Kunden separat zu bezahlen.
Dies ist jeweils abhängig von den Wünschen und Bedürfnissen des Kunden und den Versicherungsprodukten, welche eventuell vermittelt werden.
4. Gemeinsame Registerstelle gem. § 11a Abs. 1 und § 34d GewO:
DIHK | Deutscher Industrie- und Handelskammertag e.V.
Breite Straße 29, 10178 Berlin
Telefon: (0 180) 60 05 85 0 (0,20 EUR pro Anruf)
E-Mail: vr@dihk.de
www.vermittlerregister.info
5. Beteiligungen von bzw. an dem Informationspflichtigen:
Der Informationspflichtige besitzt keine direkten oder indirekten Beteiligungen von über 10 Prozent an Stimmrechten oder dem Kapital von Versicherungsunternehmen.
Es gibt keine Versicherungsunternehmen oder Mutterunternehmen eines Versicherungsunternehmens, welche direkte oder indirekte Beteiligungen von über 10 Prozent an den Stimmrechten oder am Kapital des Informationspflichtigen besitzt.
6. Schlichtungsstellen für Streitigkeiten zwischen dem Informationspflichtigen und Versicherungsnehmern:
Versicherungsombudsmann e.V.
Postfach 08 06 32, 10006 Berlin
Ombudsmann private Kranken- und Pflegeversicherung
Postfach 06 02 22, 10052 Berlin
Zusätzliche Information:
Behandlung von Beschwerden gem. § 17 Abs. 2 Nr. 5 VersVermV
Sofern Sie mit den Dienstleistungen des Informationspflichtigen einmal nicht zufrieden sein sollten, können Beschwerden jederzeit an den Informationspflichtigen und den zuvor genannten Kontaktdaten gerichtet werden. Das Verfahren zur Bearbeitung Ihrer Beschwerde sieht vor, dass nach Eingang Ihrer Beschwerde Ihr Vermittler diese gerne intern prüfen und Ihnen eine Stellungnahme zukommen lassen wird.
 BK-Maklerbüro